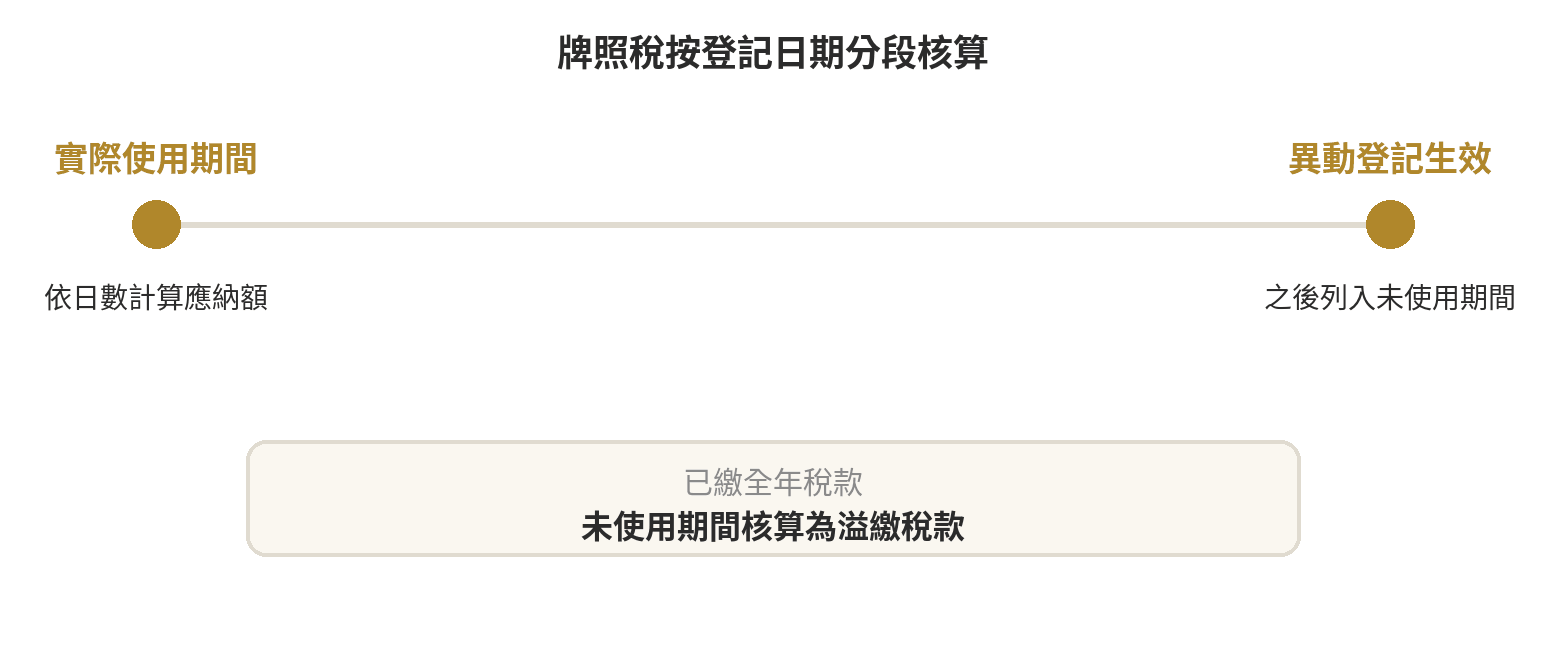
車輛完成停駛或報廢登記後,已繳全年牌照稅可就未使用期間申請退稅,依《使用牌照稅法》第13條按實際使用日數核算;未繳當期稅款則按使用日數核定應納額。
計算看監理機關登記日期,不看車輛開始停放或交給回收業者的日期。退稅期限則須區分未使用期間退稅與因核課或計算錯誤造成的溢繳,個案適用哪一種以稅捐機關認定為準。
停駛或報廢後,稅額怎麼算
《使用牌照稅法》第13條規定,車主不再使用已領牌照的車輛,應向交通管理機關申報停止使用;已使用期間按實際使用日數計算應納稅額。車輛未申報停用,法律上仍視為繼續使用,牌照稅也會繼續課徵。
財政部稅務入口網說明,已繳全年稅款者,可憑監理機關的異動登記書,向稅捐處辦理退還未使用期間稅款。停駛、報廢都以車籍異動登記為計算基礎;車輛只是故障、閒置,或已交給回收業者但尚未完成車籍報廢,不能只按實際沒開車的日子自行扣稅。
已繳與未繳,處理方式不同
牌照稅若尚未繳納,依登記前的使用日數計算當期應納額;已繳全年稅款時,才需要處理未使用期間的溢繳額。法定核算單位是實際日數,不能用固定月額或自行估算的停放天數替代監理登記日期。
| 情況 | 計算與後續 |
|---|---|
| 尚未繳當期稅款 | 按車輛實際使用期間計算應納稅額。 |
| 已繳全年稅款 | 按未使用期間核算溢繳稅款,依退稅資料辦理返還。 |
| 僅停放、故障或送回收,未辦車籍異動 | 不能只憑未行駛事實停止課稅;先確認停駛或報廢登記是否完成。 |
新竹縣政府稅務局在財政部稅務入口網的說明指出,車輛辦理停駛後,稅額計算至報停登記前一日;登記後的期間列為未使用期間。日數核算由稅捐機關依車籍資料及稅額資料處理,車主不必把年稅額除以十二自行換算。
如果同一年度先停駛、後復駛,財政部稅務入口網的牌照稅節稅說明指出,申報停駛期間不用繳納使用牌照稅。復駛後的應納額要看年度內的車籍異動紀錄,實際金額以稅捐機關核定為準,不能單用「停了幾個月」估算。
已繳全年稅款時,稅捐機關先按登記前後的使用期間核算,未使用日數形成可退還的溢繳額。尚未繳款者則是核定應納額,不會先產生一筆退款。這也是查退稅前要先確認當期繳款紀錄的原因。
停駛前已經沒開車,仍不能把停駛登記前的日子直接扣掉。《使用牌照稅法》第13條要求先向交通管理機關申報停止使用,未申報時視為繼續使用。以實際登記日切分使用期間,才能與稅捐機關核算結果相互核對。
退稅期限要看退稅原因
一般停駛或報廢後退還未使用期間稅款,先看車籍異動是否完成以及是否已有退還紀錄。以新北市政府稅捐稽徵處的退稅申辦說明為例,停駛、報廢或註銷案件,應附使用牌照稅退稅申請書及汽(機)車各項異動登記書影本。
《稅捐稽徵法》第28條的十年申請期間,規範的是因適用法令、認定事實、計算或其他原因錯誤而溢繳稅款;若錯誤可歸責於政府機關,條文另定十五年請求權期間。停駛、報廢後退還未使用稅款是否適用這兩個期間,請向車籍所在地稅務局確認。
新竹縣政府稅務局在財政部稅務入口網公告,牌照稅退稅可線上申辦,也可臨櫃或書面郵寄,向稅務局、所屬分局及監理機關稅務櫃台提出;退稅款可選擇匯入納稅人銀行帳戶或以支票領取。應備文件依退稅原因不同而異,不能只準備車輛照片或回收證明代替異動登記資料。
如果案件屬於一般未使用期間退稅,或屬核課錯誤溢繳,申請期限須按退稅原因判斷。備妥車籍異動與繳款資料,向車籍所在地稅務局確認案件類型後,再依該局申辦說明所列資料送件。
提交前可逐項對照車主姓名、車牌資料、異動日期與繳款紀錄。要直撥退稅時,依受理機關要求附上存摺帳號資料;選擇支票或其他退還方式,則按受理機關表單填寫收件資料。核對身分與異動資料,可讓受理機關確認退稅對象及車輛狀態。
申請退稅要準備哪些資料
新北市政府稅捐稽徵處退稅申辦說明列明,申請時應附使用牌照稅退稅申請書;停駛、報廢或註銷案件另附汽(機)車各項異動登記書影本,直撥退稅則附存摺帳號影本或提供明確帳號資料。其他縣市的應備文件,請以車籍所在地稅務局公告為準。
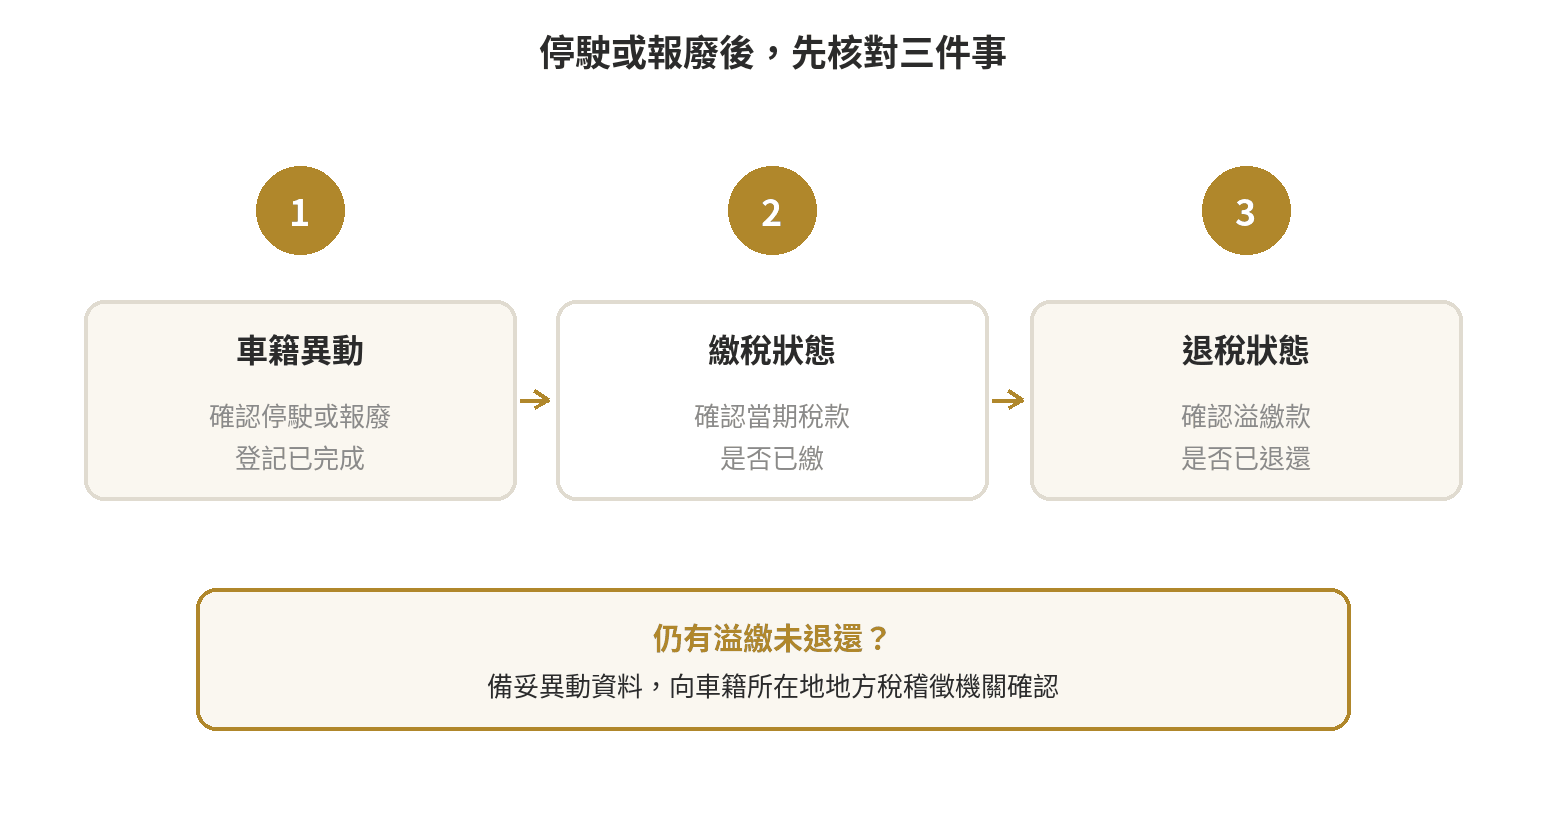
- 先核對監理機關的異動登記書,確認停駛或報廢已完成及登記日期。
- 確認當期牌照稅是否已繳,以及是否收到退還款項或退稅通知。
- 仍需申請時,依退稅原因備妥退稅申請書、異動登記書影本及相關證明,交給車籍所在地稅務局。
- 申請直撥退稅時,依受理機關要求另附存摺帳號影本或帳號資料。
相關的車輛停駛、復駛辦理說明整理車輛異動的範圍;汽車報廢流程說明報廢登記與車體回收的分工。
常見問題
車子沒開、停在自家車庫,可以直接退牌照稅嗎?
僅未行駛不會自動停止課稅,需向交通管理機關完成停駛或報廢異動登記;《使用牌照稅法》第13條規定,未申報停止使用者視為繼續使用,仍應課徵使用牌照稅。
報廢後牌照稅會自動退嗎?
財政部稅務入口網說明,已繳全年稅款者可憑監理機關異動登記書向稅捐處辦理退還;先確認是否已有退還紀錄,尚未退還時備妥異動資料,向車籍所在地稅務局詢問。
十年退稅期限適用所有停駛退稅嗎?
不一定。《稅捐稽徵法》第28條的十年期間,規範的是法令適用、事實認定、計算等錯誤造成的溢繳;可歸責於政府機關錯誤的溢繳,退稅請求權十五年不行使而消滅。一般異動後未使用期間退稅的期限,請向車籍所在地稅務局確認。
退稅可以用月份估算嗎?
不可以用固定月額替代日數核算;《使用牌照稅法》第13條採實際使用日數,停駛或報廢登記前後的日期會影響應納與溢繳期間。
本文為法規資訊整理,非法律或保險意見;個案請洽監理所/監理站或保險公司。
最後更新:2026-10。本文為法規資訊整理,非法律或保險意見;個案請洽監理所/監理站或保險公司。