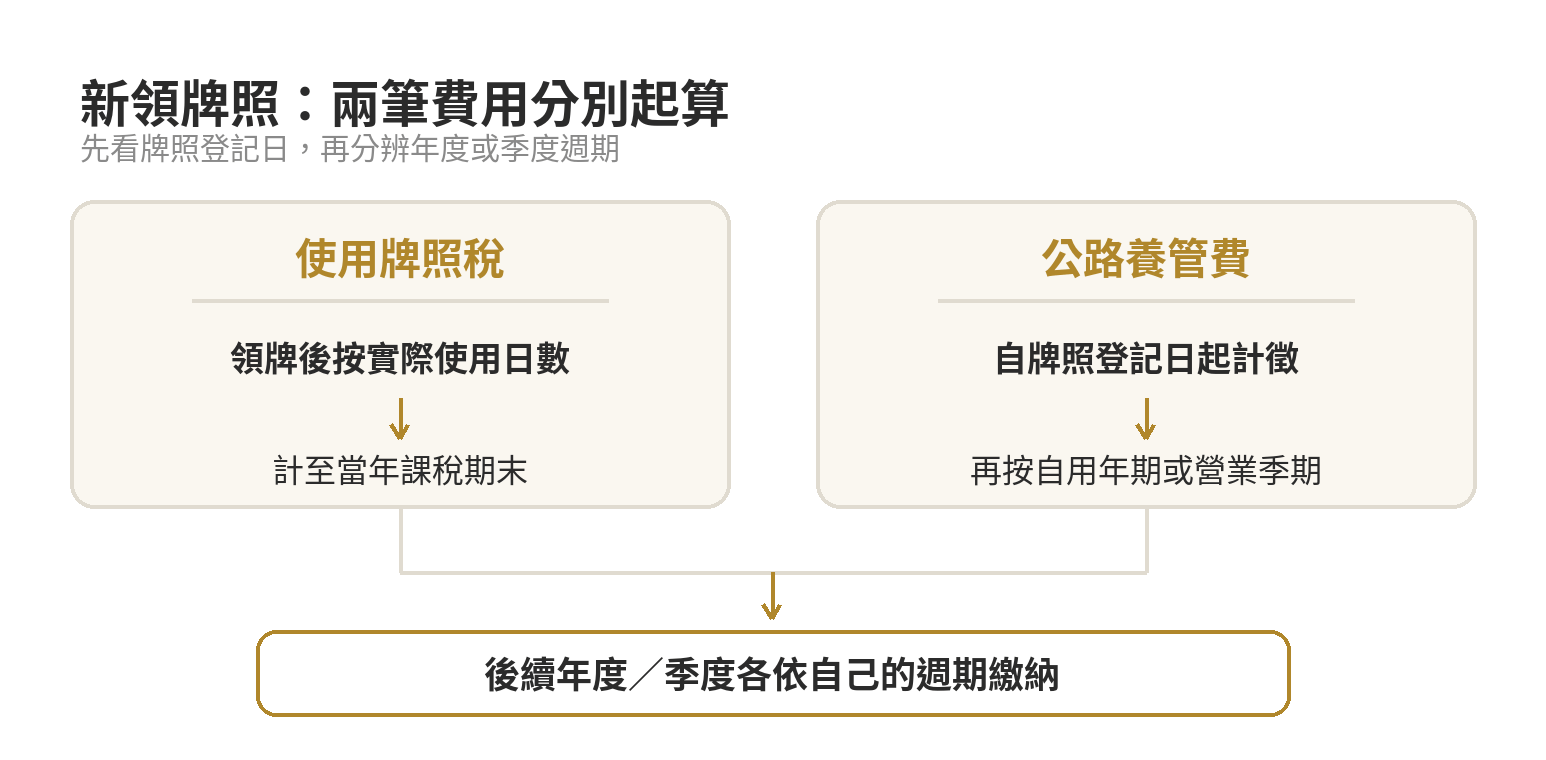
年中買車或賣車,先分清使用牌照稅與公路養管費:新車領牌時,牌照稅依當年實際使用日數計徵;二手車過戶前,賣方須先清當年度牌照稅。公路養管費則按車種分年或分季,新領牌照自登記日起計,過戶前要清當期費額與欠費。
先分清兩筆費用
使用牌照稅是地方稅,汽車的稅額依車種、用途與排氣量或其他動力級距計算;它和公路養管費不是同一筆款項。想看全年牌照稅級距,可延伸閱讀使用牌照稅級距與課稅時間整理。
原稱汽車燃料使用費的費用,現名是公路使用養護安全管理費,簡稱公路養管費。它由交通部門依車種與用途徵收,屬交通部門徵收費用。
公路局公布的115年度費期資料查證於2026年10月,依年或季分期,繳款日期以通知為準。費額級距可另看公路養管費級距與計費方式。
| 項目 | 年中新領牌照 | 年中買賣過戶 |
|---|---|---|
| 使用牌照稅 | 新購車依實際使用日數計徵至適用期末;自用車至12月31日 | 過戶前先繳當年度稅款與欠款;未來年度改向新車主課徵 |
| 公路養管費 | 自登記領牌日起徵 | 先清當季或當年費額及以前欠費 |
所以「車交給買方」與「車籍完成移轉」是兩個不同節點。稅費機關會按車籍異動與各自的徵收規則處理,不會把兩筆費用合成一張年中買賣結算單。
年中新領牌照:從登記日算到當期結束
新北市政府稅捐稽徵處說明,年度中新購車的使用牌照稅按實際使用日數計徵,從領牌日起算至適用課稅期間結束。
車輛級距決定全年基礎稅額,實際應繳則看領牌日與適用期間。財政部稅務入口網與新北市稅捐稽徵處的現行說明一致;115年度自用車全期仍於4月開徵,營業用車分4月、10月兩期,年度中新領牌的首筆稅款則按日計算。
以自用車為例,115年秋天才領牌,牌照稅就算領牌日起至115年12月31日的使用期間,不是把全年牌照稅整筆重算給新車主。次年度再依新的年度課稅期間繳納;115年度自用車牌照稅於4月1日至4月30日開徵,營業用車分上下期,分別於4月與10月開徵。
牌照稅按實際使用日數計徵,是新購、領牌時的計法;不能直接套用到「買了一台已領牌二手車」的情況。已領牌車輛買賣時,先確認當年度牌照稅有無繳清,再依車籍是否已完成過戶判斷後續年度的課徵對象。
這筆稅額不需要靠估算全年級距後,再由買賣雙方自行填一個月份數。領牌月份只影響當年實際使用日數,車種、用途與稅額級距仍以車籍資料及地方稅務機關核定資訊為基礎。
若在年中換車,應把新領牌與已領牌二手車分開看:前者按領牌日起的實際日數計稅;後者先核對賣方是否清償當年度牌照稅,不能只拿交車月份乘上月數自行折算。
新領牌照也會開始計收公路養管費。公路局說明,新牌照從登記日起徵;自用車按年徵收當年1月1日至12月31日的費額,營業車依春、夏、秋、冬四季徵收。新車領牌時,實際繳款仍依車種、用途及繳款通知所列費額辦理。
年中賣車:過戶前先清牌照稅
賣出已領牌車輛時,財政部稅務入口網列明,賣方應先繳清當年度使用牌照稅及以前年度欠稅、罰鍰,再會同買方辦理過戶;辦妥移轉後,往後年度牌照稅改向新車主課徵。這是課徵與車籍的行政方式,並非機關按交車日替雙方分算售車價款。
使用牌照稅法第3條規定,使用公共道路的交通工具所有人或使用人應請領使用牌照並繳納使用牌照稅。售車後須完成監理機關的車籍移轉,交車與收款本身不會更新車籍資料。
因此,賣車當年的關鍵不是「買方接手後再繳幾個月」,而是當年度牌照稅是否結清、監理機關何時完成車籍移轉。雙方若談妥價款內含或另行分擔當年費用,那是交易約定;官方稅單仍按年度與車籍規則處理。
過戶時也要核對車輛是否屬自用或營業用途,因為牌照稅的開徵期不同。115年度自用車使用牌照稅於4月1日至4月30日開徵;營業用車則分上、下期,各於4月及10月開徵。若在開徵前出售,仍要確認賣方應清繳的當期稅款,而不是只看繳款書是否已寄達。
公路養管費:自用車按年、營業車按季
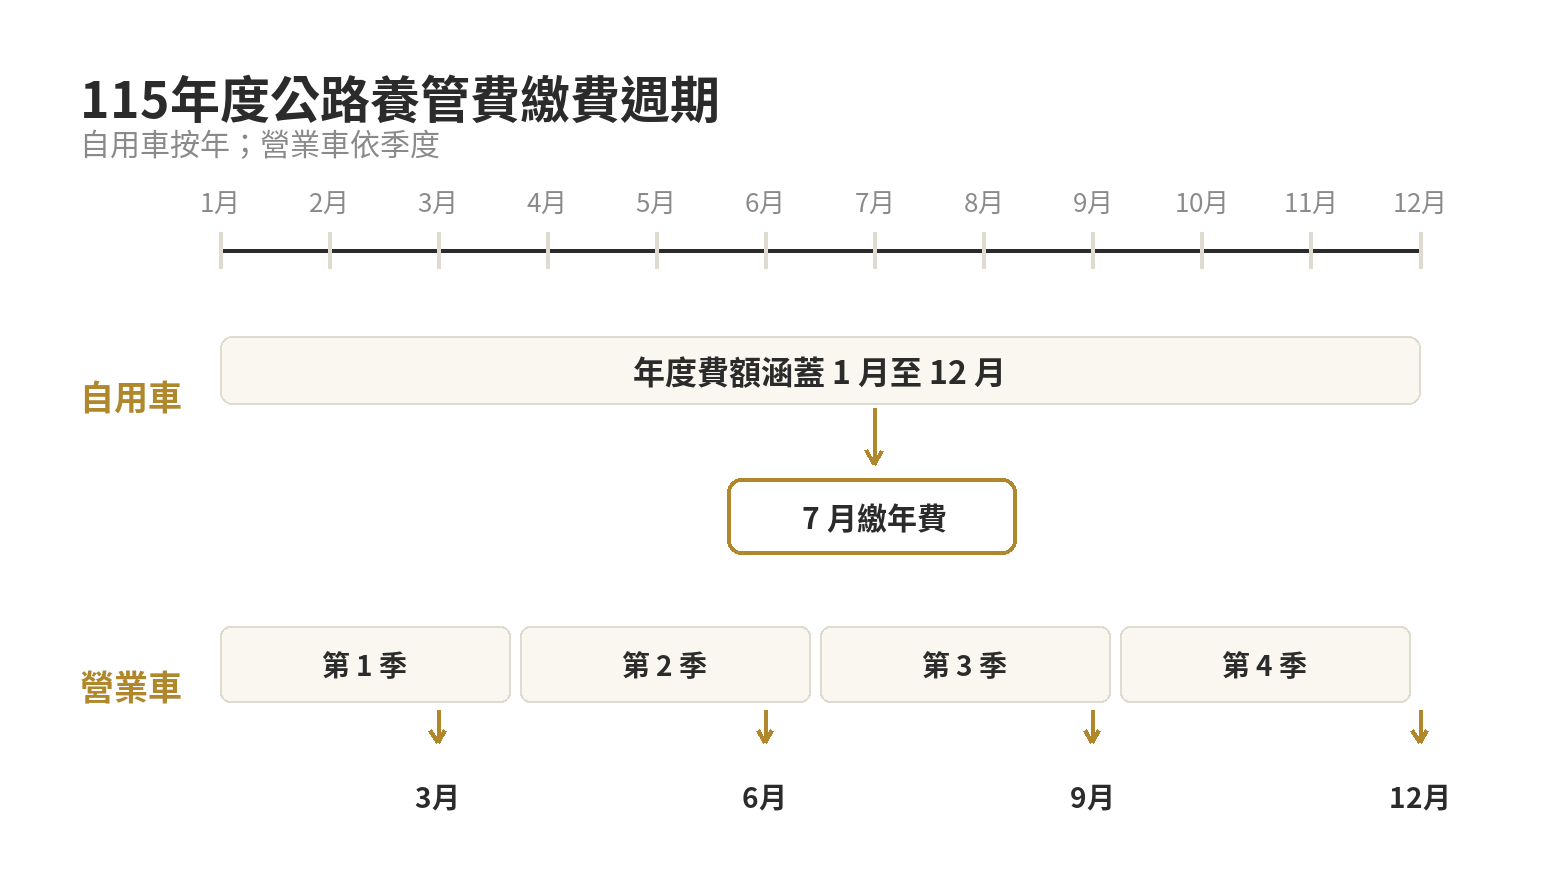
115年度的法定名稱為「公路使用養護安全管理費」,簡稱公路養管費。公路局說明,自用汽車及機車每年7月繳納當年1月至12月費額;營業汽車在3月、6月、9月、12月繳納各季費額。車種及使用方式不同,帳單週期也不同。
| 115年度車種 | 徵收期間 | 繳納月份 |
|---|---|---|
| 自用汽車、機車 | 1月1日至12月31日 | 7月 |
| 營業汽車 | 每季各三個月 | 3月、6月、9月、12月 |
公路局列明,115年度新領牌照的公路養管費自登記日起計徵。年中領牌不表示一律從隔年才開始計費;應按實際登記日期及車輛適用的年、季費額處理。各級距金額依車種、燃料別與汽缸總排氣量等項目區分,實際費額按該車資料核算。
已領牌車輛辦理過戶,公路局要求先繳清當季(年)費額及以前年度(季)的欠費。這一項跟使用牌照稅的年度結清不同:營業車要看當季,自用車要看當年。確認繳費紀錄時,別把「當年已繳牌照稅」當成「養管費也已繳清」。
若車輛在115年中出售,先確認它是自用或營業車、目前已繳到哪個年或季,再核對過戶前需結清的費額。
公路養管費按期徵收,過戶前要結清當期與欠費。價款如何分攤,應由買賣雙方在交易文件中載明,並記下車籍移轉日與已查到的繳費期別。
舉例來說,9月出售的自用車要查看當年年費及舊欠費;同月出售的營業車則要對照第三季是否已繳、第四季通知是否已到。
兩種車的年中對帳欄位不同,交易文件宜記下車籍移轉日和已查到的繳費期別。
簽約與過戶時的核對順序
年中買賣時,可依下列順序核對帳務與車籍,避免把私人交車日誤當成法定課徵日:
- 先看交易標的是新領牌或已領牌二手車。新領牌要看牌照登記日及當年剩餘的實際使用期間;二手車過戶則先看現行車籍及年度繳費紀錄。
- 分開查兩種款項。使用牌照稅看車輛級距、用途、當年度是否已繳;公路養管費看自用年期或營業季期,以及該期是否清償。兩筆費用的開徵時間不同。
- 把交車日與完成過戶日寫清楚。稅費機關處理車主資料時依車籍異動紀錄;只把車交出去,不會自動讓監理機關完成所有權移轉。
- 保留繳款與異動資料。過戶前對照繳款通知或繳款紀錄,並確認監理機關已完成登記。之後若收到與車籍異動時間不一致的稅費通知,可依通知上的機關資訊核對。
假設甲在9月領到新車牌照,當年度牌照稅按領牌日起計到適用期末;乙在9月買的是已領牌二手車,則先核對賣方當年度牌照稅和本期公路養管費是否結清,再依車籍過戶處理之後年度的課徵對象。交車月份相同,因為一輛是新領牌、一輛是既有車過戶,結算依據並不相同。
如果只有一台車、在年中換車,最容易混淆的是把新車「按實際使用日數計徵」套到舊車過戶,或把牌照稅與公路養管費當作同一種年費。先辨認是新領牌還是過戶,再分別核對兩筆繳費期間,答案就會清楚許多。
簽約前請核對車籍、稅款與公路養管費紀錄;若之後收到的繳款通知與過戶時間不一致,先核對通知上的車籍資料與繳費期間,再帶著繳款通知與交易文件向監理所或地方稅務局確認。
常見問題
車交給買方但還沒完成過戶,牌照稅會算到誰名下?
車籍未完成移轉時,稅務機關仍可能依登記資料向原車主寄發稅單。財政部提醒,車輛買賣後仍須辦妥監理機關過戶登記;私人交車或付款本身不會自動變更車籍。
營業車在年中領牌,公路養管費也要等到下季才開始算嗎?
不是等到下一季才起算。115年度營業車按季徵收,新領牌照則自登記日起徵;適用費額與繳款期依登記日期及當季資料核算。
牌照稅和公路養管費可以合併成一筆年費看嗎?
不可以。使用牌照稅由地方稅務機關依年度或期別徵收;公路養管費由交通部門依車種及自用年或營業季期徵收,年中異動也按各自規則辦理。
買賣雙方可在交易文件記下車籍移轉日、已繳期別與費用分攤;收到稅費通知時,帶上繳款紀錄和交易文件向主管機關詢問。
本文為法規資訊整理,非法律或保險意見;個案請洽監理所/監理站或保險公司。
最後更新:2026-10