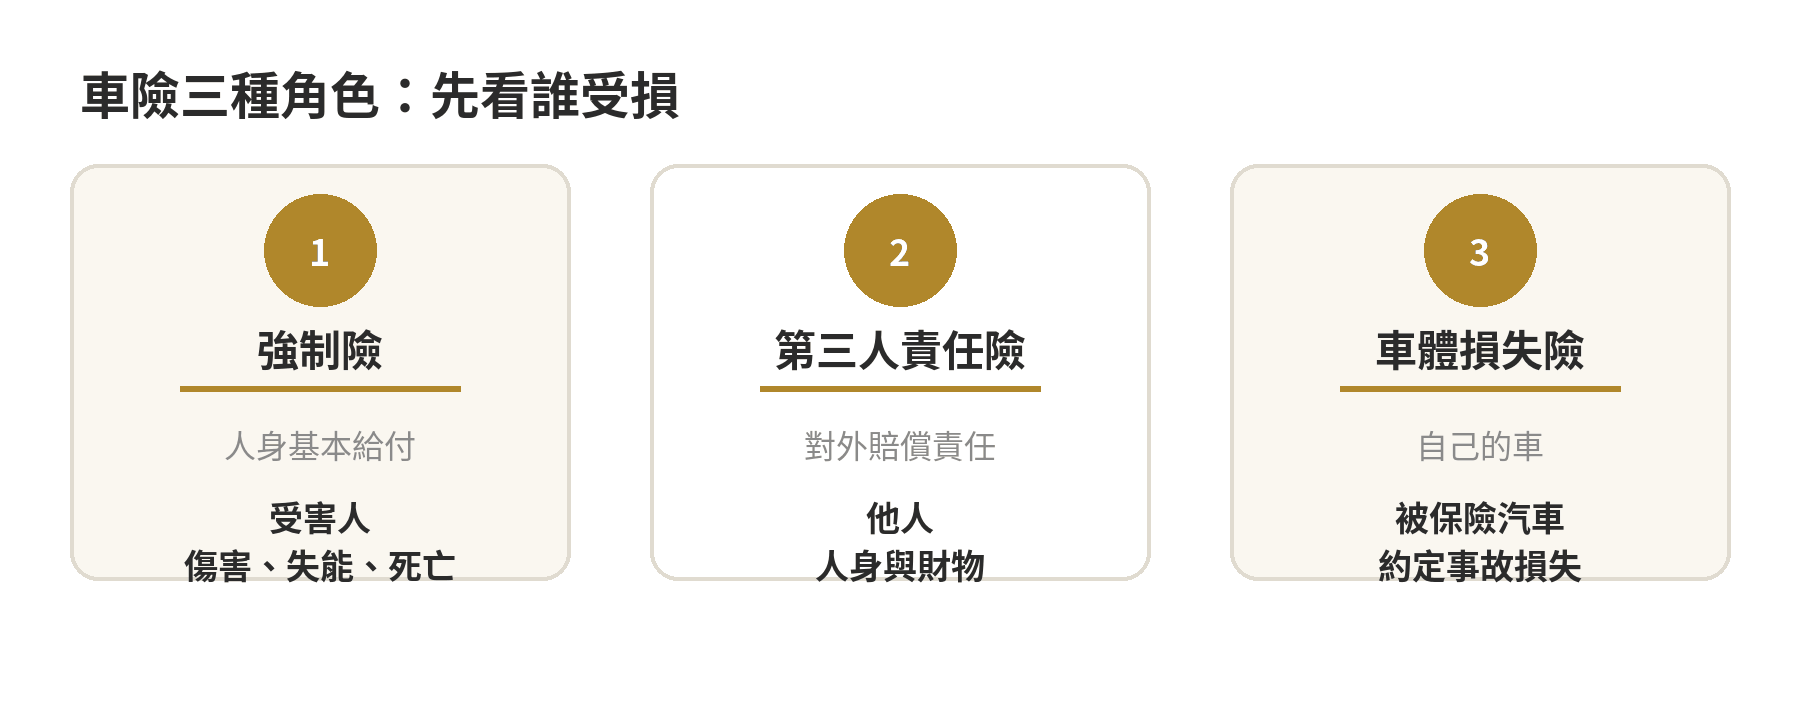
車險可分成三個保障層次:強制汽車責任保險(以下簡稱強制險)提供法定人身給付;第三人責任保險(以下簡稱第三人責任險)承擔被保險人對他人的約定賠償責任;車體損失保險(以下簡稱車體損失險)處理被保險汽車本身的承保損失。
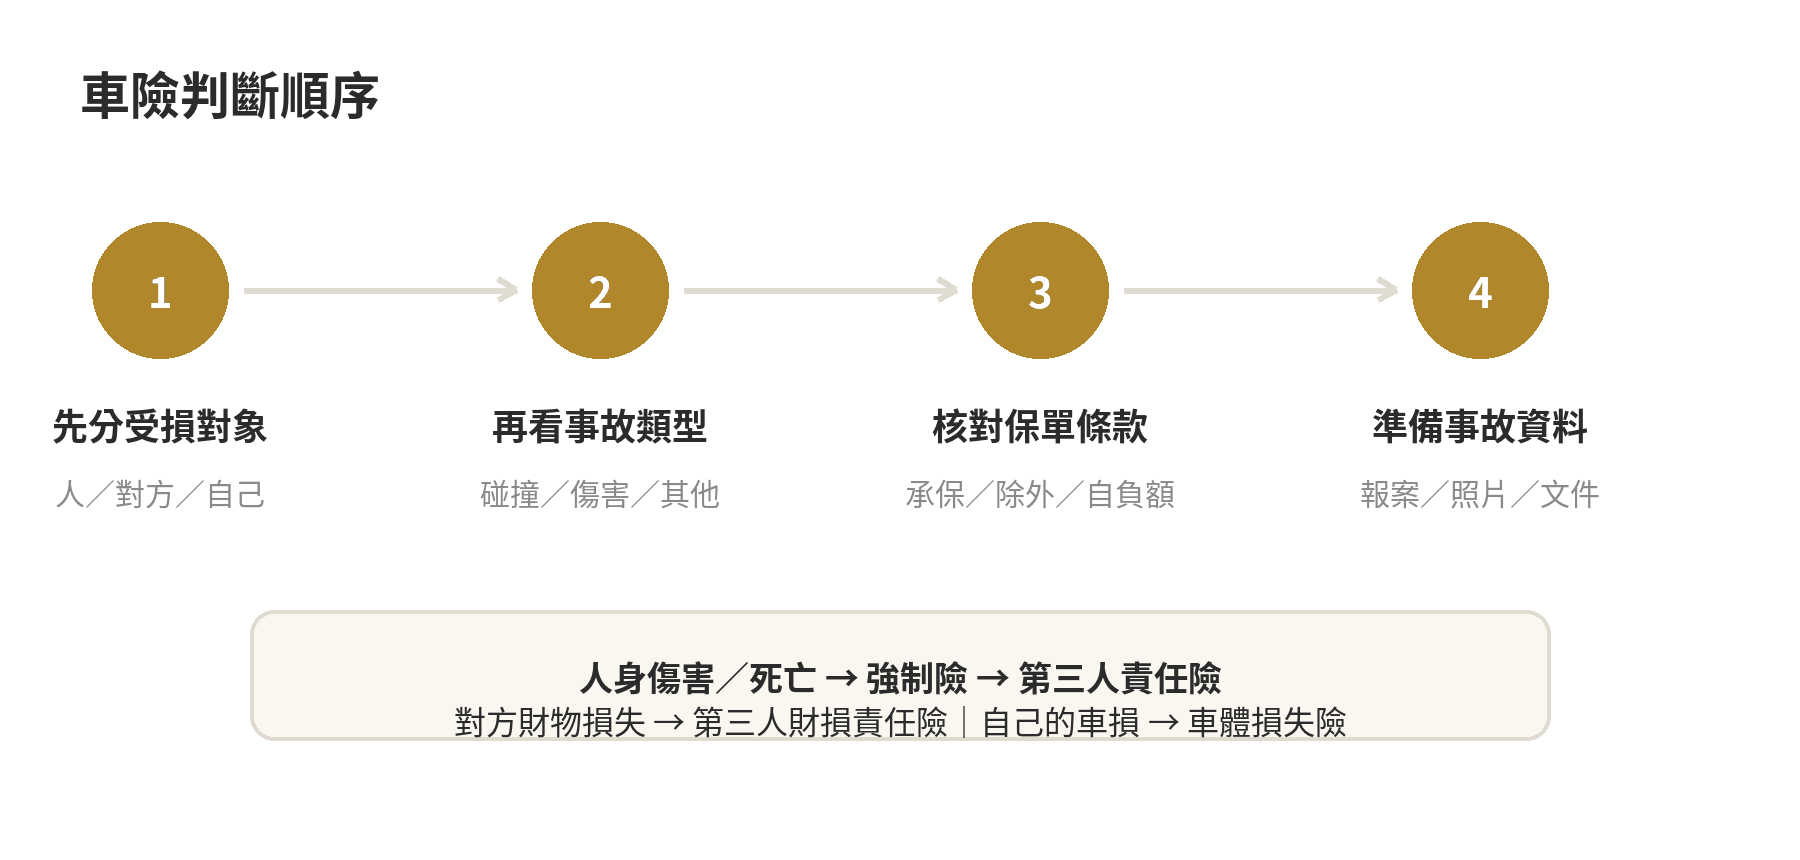
判斷事故時,先看受損對象,再看事故原因、責任成立與保單範圍。人身傷害或死亡先核對強制險,對外賠償責任再核對第三人責任險,自己的車損則核對車體損失險。接著依事故列舉、除外事項與保險金額逐項比對,避免把不同受損對象混在同一份保障裡。
強制汽車責任保險:提供受害人的基本人身保障
強制汽車責任保險是法律要求投保的基本保險。依《強制汽車責任保險法》第 6 條,應投保汽車的所有人須訂立契約,並維持契約有效。
同法第 7 條規定,汽車交通事故造成受害人傷害或死亡時,不論加害人有無過失,請求權人得依法律請求保險給付。
強制險的制度重點是受害人的法定基本人身保障。汽車交通事故的法律定義見同法第 13 條,包括使用或管理汽車致乘客或車外第三人傷害、死亡的事故。
強制險的給付項目包括傷害醫療費用、失能與死亡給付,《強制汽車責任保險法》第 27 條有明文規定。
依《強制汽車責任保險給付標準》第 3 條、第 6 條及第 9 條,自民國 115 年 7 月 1 日起,每一受害人每一事故的死亡給付及第一等級失能給付金額由新臺幣 200 萬元調高至 300 萬元。
300 萬元是死亡給付與第一等級失能給付的法定金額。實際給付仍依傷勢、申請文件及法定審核條件判定,不代表每起事故都適用相同給付項目。
強制險保障乘客或車外第三人的法定人身給付,不處理被保險汽車的修復費,也不以第三人財物損害作為給付項目。對方車輛、護欄或其他物品受損,應另核對財損責任保障。
第三人責任保險:承擔人身超額與財物責任
第三人責任險屬任意保險。依金管會《自用汽車保險定型化契約範本》汽車第三人責任保險條款第 1 條,可分為傷害責任險與財損責任險。
被保險人因所有、使用或管理汽車發生意外,依法對第三人負損害賠償責任時,第三人責任險依契約約定承擔相應責任。
依同一條款,傷害責任險對超過強制汽車責任保險給付標準的部分負賠償責任;強制險未投保、契約失效或不給付時,扣除方式仍依保單條款及書面約定判斷。
傷害責任險處理第三人傷害或死亡,並以超過強制險給付標準的部分為條款所定的賠償範圍;財損責任險依同一條款第 1 條的約定,須同時符合第三人財物受損、依法成立的賠償責任及保單承保範圍。
對方車輛、公共設施或其他物品受損時,財損責任險的理賠範圍要對照事故證據、責任成立、保險金額與除外事項。
第三人責任險保障的是被保險人對第三人的賠償責任,不以被保險汽車本身車損為保障標的。自己的車損應另核對車體損失險。
車體損失險:處理被保險汽車的承保損失
車體損失險的保障對象是被保險汽車本身。金管會《自用汽車保險定型化契約範本》車體損失保險甲式條款第 5 條列明碰撞、傾覆、火災、閃電、雷擊、爆炸、拋擲物或墜落物等承保事故。
同條款也列出颱風、龍捲風、地震、海嘯、冰雹、洪水、因雨積水或土石流等事故,除非經保險公司書面同意加保,否則不負賠償責任。事故原因須與投保的車體損失險類型及附加條款相符。
車體損失險是否承保,要依投保類型、附加條款與除外事項核對;車輛受損本身不等於符合承保事故。
部分損失或全損的金額,應依保單所列的損失認定、修復或理算條件辦理;車體損失險甲式條款第 5 條的承保事故與除外事項,也要一併核對。
申請理賠時,應保留估價單、修理明細、照片與事故紀錄,讓事故原因、受損部位與保單條款可以相互核對。
不同車體損失險類型的承保事故並不相同,附加條款也可能改變特定自然災害的保障範圍。投保或事故發生後,應把車體損失險名稱、承保事故、自負額與除外事項逐項對照。
核對車體損失險時,可分別確認三項內容:受損物是否為被保險汽車、事故原因是否列入承保範圍、損失是否落入除外事項或自負額限制。三項條件須回到保單文字判斷。
對方車子的修理費屬第三人財損責任的判斷範圍;自己的車因碰撞受損,則依車體損失險條款核對。若同一事故同時造成雙方受損,應分別檢視各自的受損對象與承保責任。
三種車險怎麼互補?用事故情境拆開看
| 事故中發生什麼事 | 核對的險種 | 保障焦點 |
|---|---|---|
| 有人受傷或死亡 | 強制汽車責任保險 | 受害人的法定基本人身給付 |
| 對方受傷、死亡且涉及超額責任 | 第三人傷害責任險 | 被保險人的第三人賠償責任 |
| 對方車輛或物品受損 | 第三人財損責任險 | 第三人財物損害賠償 |
| 自己的車因約定事故受損 | 車體損失險 | 被保險汽車本身的承保損失 |
情境一是兩車碰撞,對方駕駛受傷、對方車輛受損,自己的車也有車體損傷。人身部分依強制險給付項目核對;第三人責任險則依條款第 1 條分別核對傷害責任與財損責任。
對方車輛修理費依第三人財損責任險核對,自己的車損依車體損失險核對。不同受損對象對應不同保障,責任成立與保單限額也要分別確認。
情境二是停車時被不明車輛撞損,沒有留下可追查的對方資料。此時對方責任關係與可供查證的事故資料可能不足,自己的車能否由車體損失險處理,取決於投保類型及事故是否符合承保條款。
強制險的給付項目是傷害醫療、失能與死亡,不以被保險汽車的車體修復為給付內容。車損理賠應回到車體損失險的承保範圍判斷。
情境三是車輛因淹水、落物或其他自然因素受損。若事故原因屬於附加條款或承保事故,才進入車體損失險的理賠判斷;是否承保須核對條款的事故列舉與除外規定。
事故後應依事故情況保存現場、車損及報案資料,並依保單通知義務向保險公司提出文件。車輛是否拆修、送修及保存受損零件,也應配合保險公司的查勘要求。
看懂保單時,抓住四個欄位
第一是保險名稱與保障對象:強制險、第三人責任險、車體損失險分別對應法定人身給付、對外賠償責任與被保險汽車損失。
第二是承保事故:車體損失險及附加條款列明事故原因,決定損失是否進入承保範圍;事故若落入除外事項,依條款排除。
第三是保險金額與計算方式:責任險與車體損失險的保險金額、每一人及每一事故限額、折舊、自負額與損失計算,均依各保單欄位確認。
第四是不保事項與通知義務:報警、蒐集資料及通知保險人的方式與時點,依事故情況、保單約定及保險法令核對。
保險證有效性也要單獨確認。依《強制汽車責任保險法》第 15 條,保險人應於保險期間屆滿 30 日前通知要保人續保。
依同法第 16 條,汽車所有人於申請發給牌照、臨時通行證或保險期間屆滿前,應以每一個別汽車為單位申請訂立契約。
車主換車、過戶、停駛或車籍資料變更時,應確認強制險契約的車號、期間與效力,避免把舊車或舊資料誤當成目前車輛的有效保障。
整理車險分工時,強制險對應受害人的法定人身給付,第三人責任險對應被保險人的對外賠償責任,車體損失險對應被保險汽車本身的承保損失。實際事故仍須依受損對象、事故原因與契約條款分別核對。
常見問題
只有強制險,對方車損能賠嗎?
《強制汽車責任保險法》第 27 條列明的給付項目是傷害醫療、失能與死亡;第三人財損保障則依另行投保的任意責任險契約判斷。
第三人責任險可以取代強制險嗎?
不可以。強制險是法定基本保險,第三人責任險是任意責任保障;第三人責任險條款分別規範超過強制險給付標準的人身責任與第三人財物損害責任。
車體損失險是不是自己的車壞了就能修?
不一定。要看事故原因、車體損失險類型、附加條款、除外事項、自負額與損失計算,並依保單條款判斷承保責任。
事故同時有人受傷又有車損,該核對哪些保單?
把受損對象分開核對:人身傷害或死亡涉及強制險,對外賠償責任涉及第三人責任險,自己的車損涉及車體損失險。
本文為法規資訊整理,非法律或保險意見;個案請洽監理所/監理站或保險公司。
最後更新:2026-09