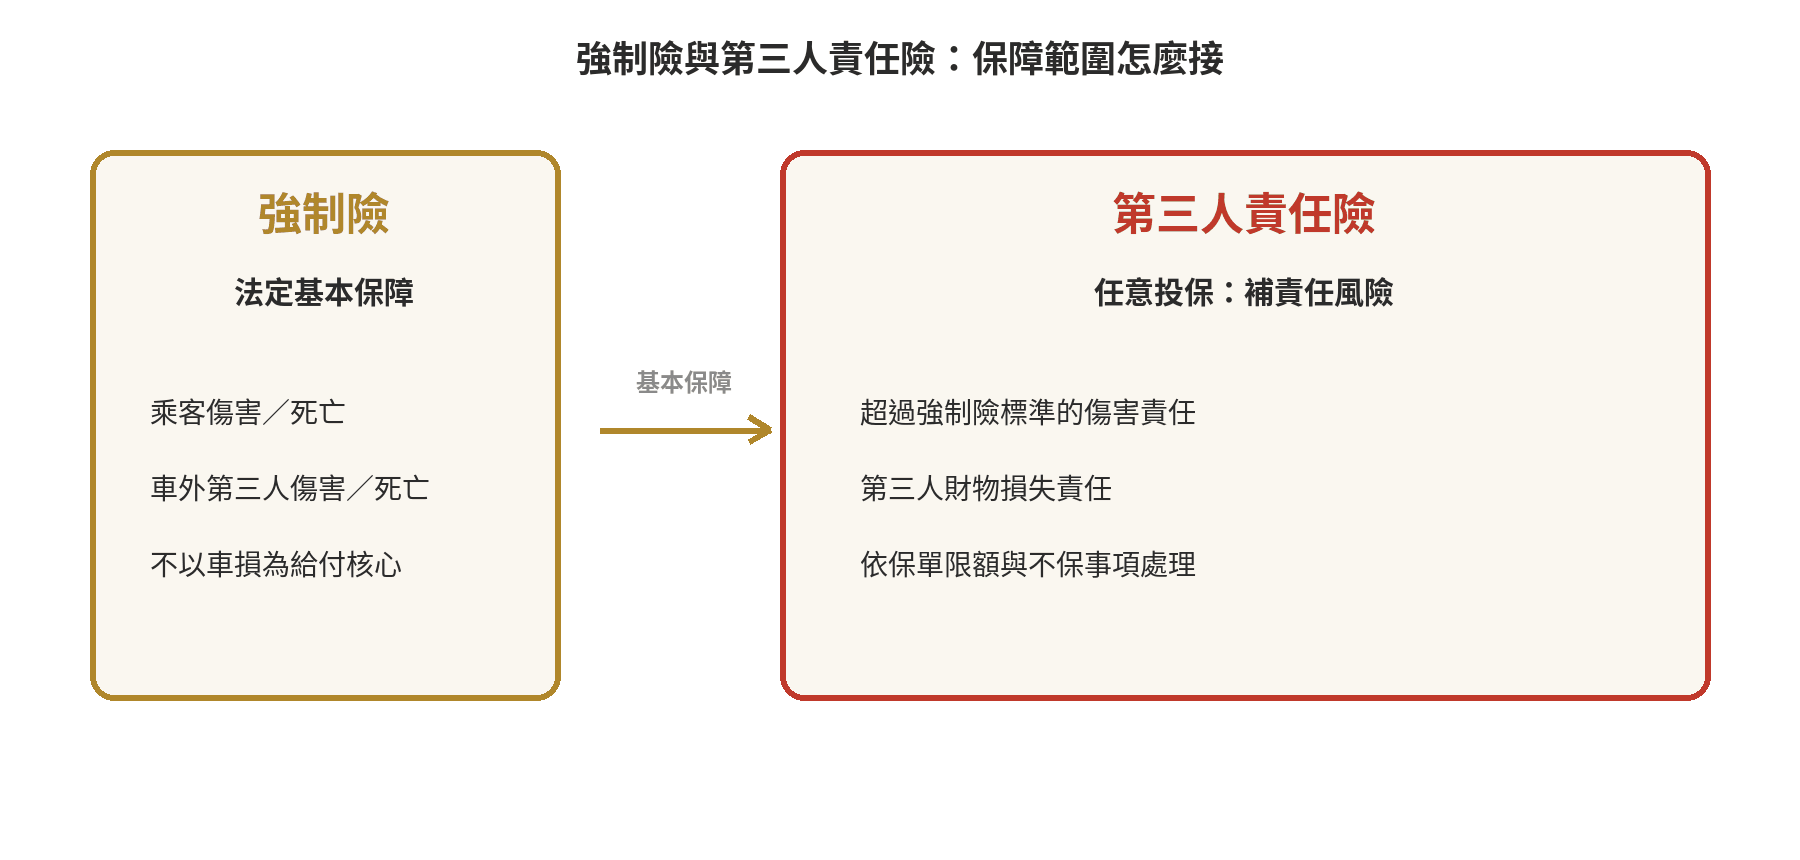
強制險是法律要求汽車所有人投保的基本人身保障。
第三人責任險則由要保人依需求選擇,處理被保險人可能負擔的民事賠償責任。
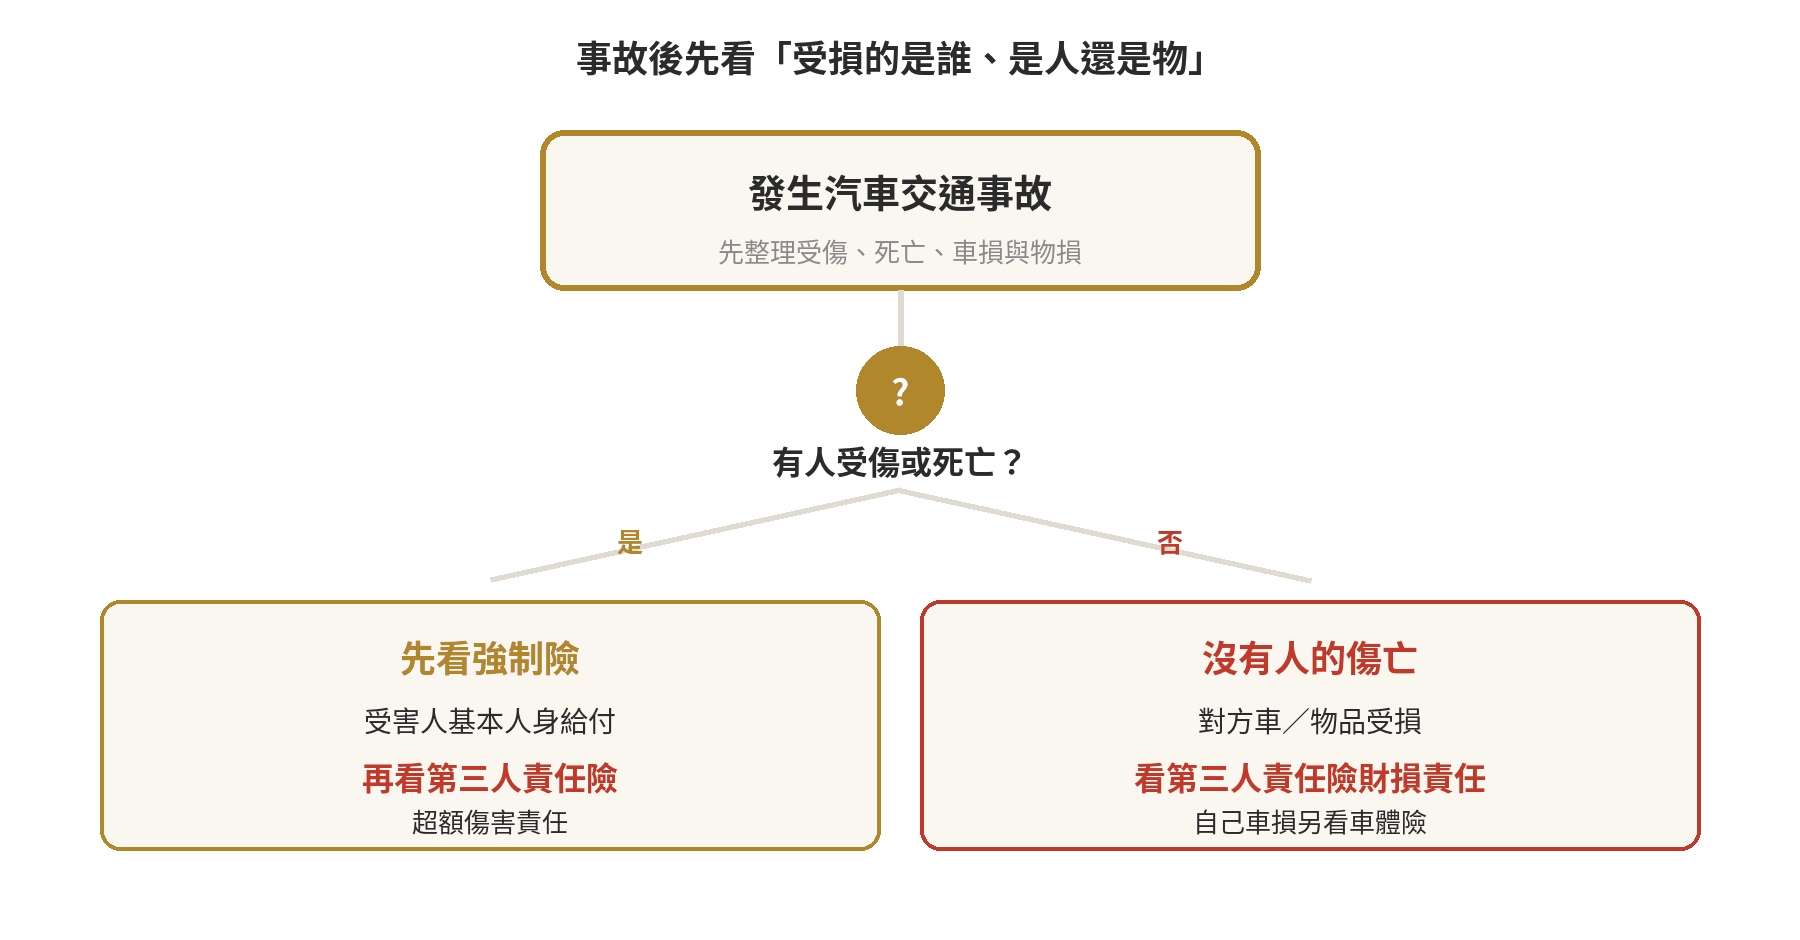
兩者可以並存:前者先看受害人的傷亡,後者再看超額傷害或第三人財物損失。
強制險到底保什麼
《強制汽車責任保險法》第 13 條把汽車交通事故定義為使用或管理汽車,造成乘客或車外第三人傷害或死亡。
這類事故才進入強制險的人身保障範圍。
因此,強制險的核心是人身傷亡,不是修理自己的車,也不是賠對方車子的鈑金費。
事故發生後,受害人或法定請求權人可依強制險法及相關給付規定,向保險人請求給付。
是否符合請求要件,仍須依事故資料、受害情形與法定程序判斷。
制度處理的對象包括受害人的傷害、失能或死亡;民事責任是否成立,則是另一個判斷事項。
騎車撞到行人、汽車追撞造成乘客受傷,都可能落在強制險處理的「人」的範圍。
車內乘客因事故死亡,也可能由這項制度處理。
若事故只有車輛或物品損壞,沒有任何人受傷或死亡,就不是強制險主要處理的項目。
車損要看另外的車體險或責任險安排。
誰一定要投保強制險
《強制汽車責任保險法》第 6 條規定,應訂立保險契約的汽車所有人是投保義務人。
若所有人沒有訂約,法律另有推定公路監理機關登記所有人為投保義務人的規定。
投保後也不是只買一次就結束,義務人要維持契約有效。
契約終止前或遭拒保時,還要依規定再行訂立。
汽車、機車都在強制汽車責任保險制度的車輛範圍內。
真正要判斷某輛車是否屬於應投保車種,應回到車輛種類與主管機關公告,不要只看口語上是不是「汽車」。
辦理領牌、換牌、異動登記或檢驗時,保險效期也會影響監理受理。
《強制汽車責任保險法》第 16 條的 2026 年現行規定是:未投保,或強制險有效期間不滿 30 日的車輛,
公路監理機關不得辦理相關牌照、異動或檢驗事項。
因此,保單效期接近法定門檻時,驗車或過戶可能不符合受理條件。
第三人責任險多了哪一層
第三人責任險屬於任意汽車保險,是否投保由要保人依需求決定。
金管會公布的自用汽車保險定型化契約範本,將汽車第三人責任保險分成傷害責任與財損責任。
傷害責任處理被保險人依法應負的第三人傷害或死亡賠償。
財損責任處理第三人財物受損的賠償責任。
保單中的「第三人」須依被保險人、受僱人、允許使用車輛者及其他契約定義判斷。
不能把所有事故相關人或所有損失一概列入。
保障範圍另依責任、保單及限額判斷。
定型化契約範本寫明,傷害責任僅對超過強制汽車責任保險給付標準以上的部分負責。
財物損失則屬另一項責任範圍。
兩種保險怎麼分工
| 比較項目 | 強制汽車責任保險 | 第三人責任險 |
|---|---|---|
| 投保性質 | 法律規定的投保義務 | 任意投保 |
| 主要保障 | 汽車交通事故造成的傷害、失能或死亡 | 依法應負的第三人傷害、死亡及財物損失責任 |
| 事故責任 | 依強制險制度處理受害人基本給付 | 以被保險人依法應負的賠償責任為前提 |
| 車損 | 不以車輛或物品損壞為給付核心 | 可處理第三人財物損失,依契約限額 |
| 保障定位 | 先建立受害人基本保障 | 補足超過強制險的責任風險 |
表格中的「補足」不是指第三人責任險會自動替所有不足額買單。
保險金額、每一個人與每一事故的限制、財物損失限額、免責或不保事項,都要以契約內容判斷。
若車主只看保費高低,卻沒有看傷害責任與財損責任的額度,事故後仍可能出現自付差額。
三個事故情境一次判斷
情境一:撞傷行人。強制險與第三人責任險可並行通知,並依各自的請求要件、事故資料及保單分別處理。
第三人責任險是否負擔超額傷害責任,仍看被保險人的法律責任與契約限額。
情境二:撞壞對方汽車。對方車輛的修理費屬財物損失,不是強制險的人身傷亡項目。
第三人責任險的財損責任是否承保、額度多少,要回到保單條款與事故責任判斷。
情境三:自己單獨撞到牆。如果沒有造成其他人傷亡,強制險不會變成自己的車體損失保險。
第三人責任險也不是車體險。
這種情況要區分自己的車損、自己的人身傷害,以及是否另有駕駛人傷害或車體保險保障。
買了強制險還要不要任意險
是否需要任意險,取決於日常用車、常載乘客、行駛環境與可承擔的自付風險。
不能用「已經有強制險」推論所有事故損失都有人賠。
第三人責任險可處理被保險人的民事責任與第三人財物損失。
是否需要任意險,可從日常用車、常載乘客、行駛環境與可承擔的自付風險評估,再讀清楚保障項目。
讀保單時,可以依照五個問題逐一對照:誰受傷、損失是人還是物、車主是否依法負責。
再看強制險已處理到哪裡,以及任意險的限額與除外事項。
若看到「超額」「每一個人」「每一事故」「財物損失」等詞,不能只用一個總保額理解。
不同責任項目可能各有上限。
最容易混淆的四件事
第一,強制險不是車主自己的意外險。車主投保後,不代表本人所有傷害、醫療費或車輛損壞都能直接請領。
自己的保障要另外看駕駛人傷害、乘客傷害或其他人身保險契約。
第二,第三人責任險不是車體險。它處理的是被保險人對第三人依法應負的賠償責任。
自己的車撞凹、烤漆刮傷或全損,要看車體保險是否承保;自己的傷害則要看人身保障是否另有約定。
第三,強制險與責任比例是兩個層次。強制險依法律規定處理受害人基本給付。
第三人責任險則依被保險人依法應負的賠償責任與契約承擔。
事故雙方都說自己沒有錯,不代表可以跳過保險種類的辨識;責任爭議與基本人身給付要分開看。
第四,「第三人」不等於「對方車輛的一切損失」。財損責任雖然可能涵蓋對方車輛或其他財物。
仍要確認損失是否由承保事故造成、被保險人是否負責、保單限額是否足夠,以及契約是否列為不保事項。
讀到事故通知或和解文件時,應把人身與財損分成兩欄整理。
用一張清單核對保障
拿到保單或準備續保時,可以先寫下車輛用途、主要駕駛人、常載乘客,以及自己最擔心的損失類型。
接著把保障拆成三格:事故中他人的傷亡、事故中他人的財物、自己與車輛的損失。
第一格對強制險及第三人責任險的傷害責任,第二格對財損責任,第三格則檢查其他人身或車體保險。
這個整理方式能避免把不同保險混成一張「全包」保單,也能讓續保時更快發現保障空缺。
只投保強制險的車主,應知道它止於法定基本人身保障。
看到對方車輛修理費、工作損失或其他民事請求時,不能直接把這些項目都放進強制險申請。
投保與事故後的實務提醒
平時確認保險證上的車號、要保人、被保險汽車與有效期間。
要辦驗車、過戶或其他監理異動時,依《強制汽車責任保險法》第 16 條確認有效期間是否達 30 日。
提前核對保險效期,可避免到監理窗口才發現不符合受理條件。
車輛移轉後,應向保險公司確認保險契約是否需要移轉、變更要保人或被保險人資料。
也要確認是否須提出通知文件;不要把車子過戶視為保單資料會自動更新。
事故發生後,先保留事故資料、就醫文件與警方處理紀錄。
強制險與第三人責任險可分別通知各自保險人,並依各自契約提出請求。
強制險的請求權人與給付項目有法定規範。
第三人責任險還會涉及責任成立、和解或訴訟協助、保險金額及契約約定。
涉及人身傷亡或責任爭議時,請向保險公司或監理所/監理站確認個案文件。
如果正在處理車輛過戶,可延伸閱讀站內的車子過戶給家人怎麼辦?委託代辦與強制險變更。
若同時遇到檢驗與保險效期問題,也可參考驗車要帶什麼?文件清單與現場流程一次看。
把監理文件和保險條件分開核對。
常見問題
強制險可以只保自己嗎?
不行。依《強制汽車責任保險法》第 13 條,保障對象重點在乘客或車外第三人的傷害與死亡。
它不是替車主單獨承保自己的車損。
第三人責任險等於強制險嗎?
不等於。強制險是法定基本人身保障;第三人責任險是任意保險。
第三人責任險依契約處理被保險人對第三人的傷害、死亡或財物損失賠償責任。
只有車子撞壞,強制險會賠嗎?
依《強制汽車責任保險法》第 13 條,法定事故定義以乘客或車外第三人傷害、死亡為核心。
單純車輛或物品損壞不屬於它的主要給付範圍,應另看第三人責任險或車體保險。
強制險快到期,還能辦驗車嗎?
依《強制汽車責任保險法》第 16 條的 2026 年現行規定,若有效期間不滿 30 日,
公路監理機關不得辦理檢驗等法定事項。
辦理前應先確認保險效期與續保狀態。
任意險保額越高就一定全賠嗎?
不一定。仍要看事故責任、承保項目、每一個人與每一事故的限額,以及契約中的不保事項與其他條件。
本文為法規資訊整理,非法律或保險意見;個案請洽監理所/監理站或保險公司。
最後更新:2026-09