強制險主要給付交通事故受害人的傷害醫療、失能與死亡給付;車輛修理費不在保障範圍。
民國115年7月1日起發生的事故,依官方現行給付問答所列標準,傷害醫療每人每事故最高新臺幣20萬元,死亡給付每人300萬元,失能依等級計算。
依《強制汽車責任保險給付標準》第7條,死亡、失能及醫療給付合計每人每事故最高320萬元。
傷者本人依強制汽車責任保險法第11條請求;死亡案件由同條列出的順位遺屬請求。
金管會公告列明申請文件項目;《強制汽車責任保險法》第14條規定請求權時效。金額資料查核日期為2026年10月19日。
強制險理賠保障什麼
強制汽車責任保險法第27條列出傷害醫療、失能及死亡三種給付。事故有人受傷,可核對傷害醫療;治療後符合失能標準,可核對失能給付;受害人死亡,則核對死亡給付。同法第11條規定傷者本人及死亡案件遺屬的請求資格。
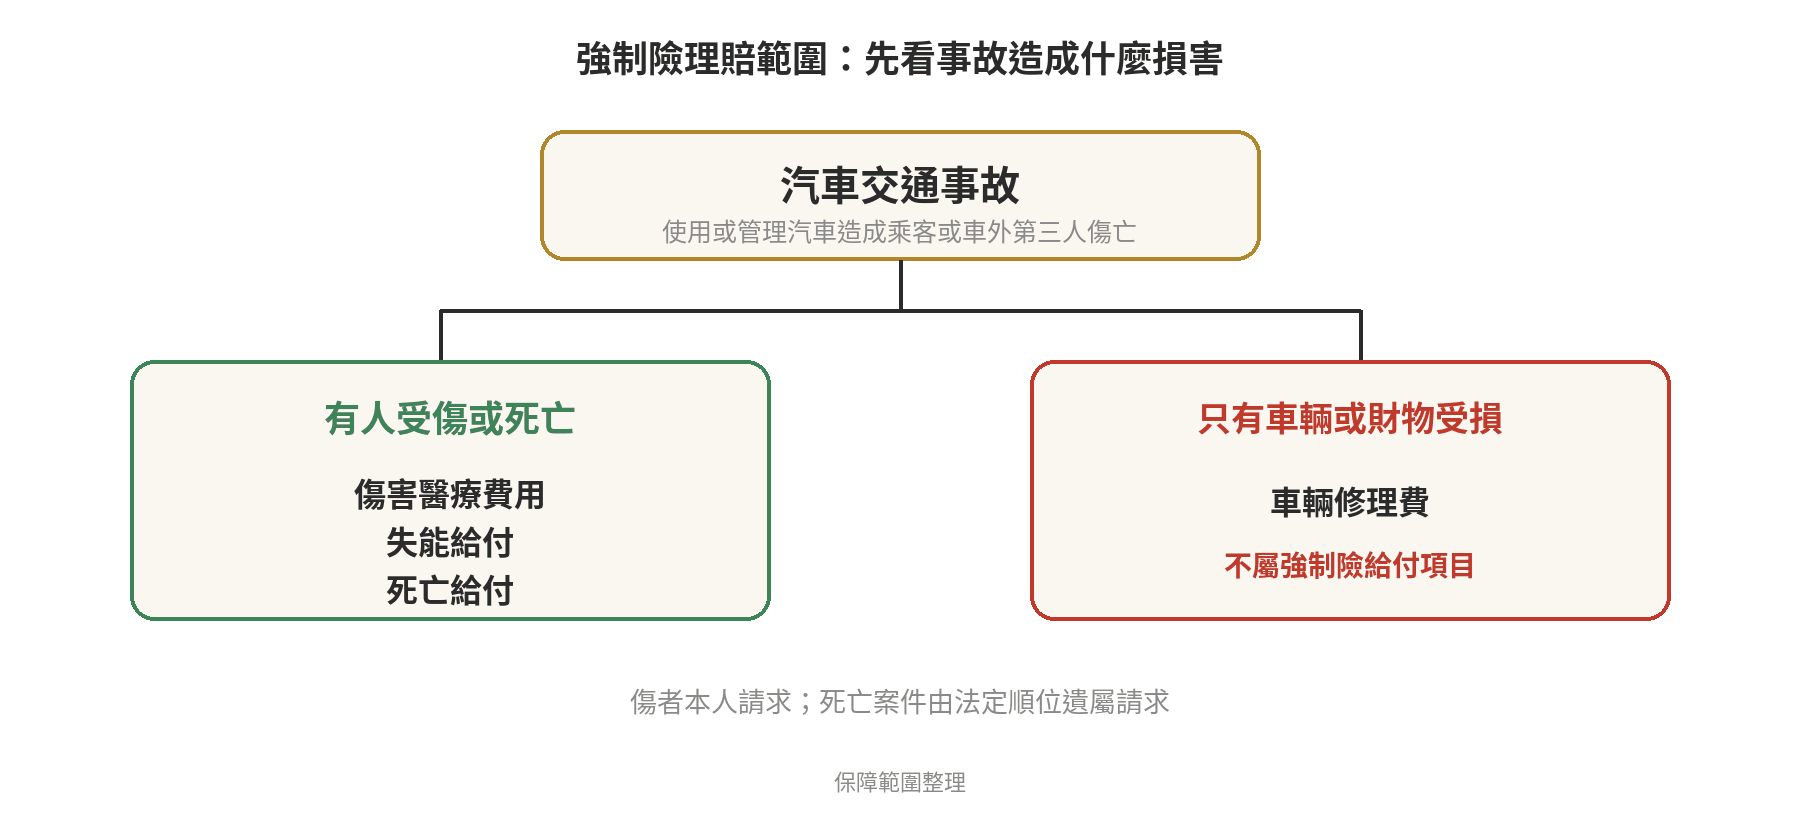
傷害醫療以必要且合理的實際支出為限,每人每事故總額最高20萬元,並有個別費用限額。
失能給付須符合給付標準表所列項目與等級;事故後的不適不能直接對應特定級距。
給付金額與級距可查官方消費者問答及給付標準表。
傷者本人可依強制汽車責任保險法第11條提出請求。死亡案件由父母、子女及配偶優先請求,其次依序為祖父母、孫子女、兄弟姐妹;同順位多人按人數平均分配。無遺屬時,殯葬費支出人可依同條在殯葬費數額範圍內請求。
若想先釐清強制險與其他車險的分工,可延伸閱讀車險種類與保障對象;強制險與第三人責任險差異則見第三人責任險保障範圍。
2026年適用的給付金額
民國115年5月29日修正的《強制汽車責任保險給付標準》第9條規定,修正條文自115年7月1日施行;依強制汽車責任保險法第27條,修正標準適用於該日起發生的事故。
依官方現行給付問答,死亡給付每人300萬元;第一級失能給付300萬元,其餘失能等級依附表金額計算;傷害醫療費用每人每事故最高20萬元。依給付標準第7條,每人每事故三項給付合計最高320萬元。查核日為2026年10月。
| 給付項目 | 民國115年7月1日起事故適用 | 計算方式 |
|---|---|---|
| 傷害醫療 | 每人每事故最高新臺幣20萬元 | 按符合規定的必要且合理費用核算 |
| 失能 | 依失能等級給付,第一級300萬元 | 依給付標準表認定等級及金額 |
| 死亡 | 每人新臺幣300萬元 | 定額給付 |
| 三項合計 | 每人每事故最高新臺幣320萬元(依《強制汽車責任保險給付標準》第7條) | 傷害醫療、失能、死亡合計上限 |
新版金額看事故發生日,不是申請日或收到文件的日期。事故發生於2026年6月30日,適用修正前標準;發生於2026年7月1日,適用修正後標準。事故日期決定適用版本,與提出申請的日期無關。各級失能金額及傷害醫療個別費用限額,依事故適用的給付標準表核算。
哪些損失不在強制險範圍
強制險處理人身傷亡的法定給付,不負擔汽車、機車、房屋等財物損害。因此,只有車輛刮傷或碰撞修理費,不能以強制險申請給付;事故同時有人受傷時,才另外依傷者狀況檢視人身給付。這項區分見官方的消費者問答。
人身給付也不等於事故所有損失都由強制險補足。超出強制險項目或額度的財物賠償,屬其他責任或民事賠償問題,不能把它和強制險給付混為一談。
申請時先按事故結果整理資料
金管會公告《申請強制汽車責任保險給付相關證明文件》列明各類案件資料。共同資料包括請求權人身分證明,以及警察或憲兵處理證明或其他事故相關證明。
金管會文件公告分列傷害醫療、失能及死亡案件的證明項目。傷害醫療核對診斷證明與醫療費用單據;失能核對診斷資料及失能項目;死亡案件核對死亡證明與請求權人關係證明。
傷害醫療的診斷資料說明事故傷勢,費用單據呈現實際醫療支出;請求權人身分與事故處理證明則分別核對申請資格及事故資料。
診斷資料與醫療費用單據用途不同:前者對應事故造成的傷勢與醫療處置,後者用來核對實際支出。事故處理證明則用於確認事故相關資料。
死亡案件的死亡證明記錄死亡事實,關係證明用來核對請求權人是否屬於法定順位。申請人身分資料另用於確認提出請求者。
失能案件的診斷資料須能對照給付標準表所列失能項目,保險人據此審核狀態與等級。死亡案件則以死亡證明及關係證明核對受害人死亡事實和請求順位。
這些文件分別對應申請人、事故結果和給付項目。按公告逐類準備,可避免以死亡案件的關係證明取代醫療費用資料,或以一般診斷資料取代失能項目證明。
金管會文件公告也規定醫療費用單據的提出形式,以及正本另有用途時核章影本的條件。傷害醫療、失能和死亡案件各依公告對應的證明項目送件。
請求期限與文件齊備後的處理
強制汽車責任保險法第14條規定,請求權自知道損害及保險人時起,2年間不行使而消滅;自事故發生起逾10年亦同。
查核日為2026年10月19日。
請求權人應留存提出請求的日期、內容及保險人收件證明。依同法第14條,請求生效至保險人決定通知到達期間不計入時效。
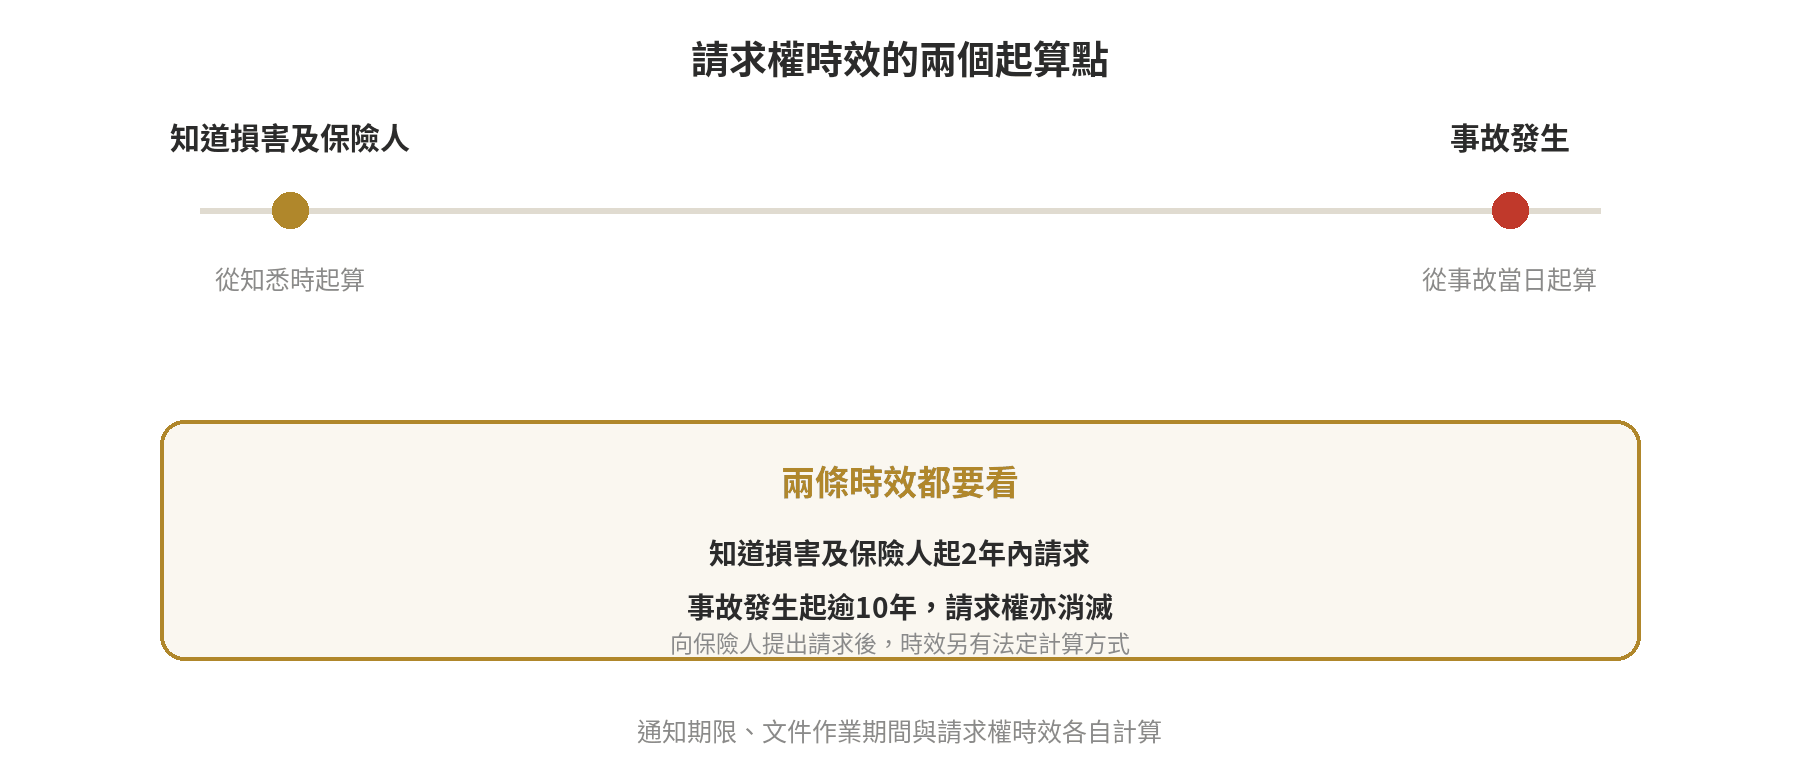
請求權人可記錄事故知悉日期、保險人資訊,以及請求送達日期與收件證明,方便核對第14條的起算及期間。法律規定,自知有損害及保險人時起2年間不行使,請求權即消滅;事故發生逾10年亦同。
保險人收到被保險人或請求權人交齊相關證明文件後,應於次日起10個工作日內給付。
逾期可歸責於保險人時,須按年利一分給付遲延利息。依同法第25條,期限自文件交齊後起算;官方問答列有相同時限。
常見問題
事故同時有人受傷、車輛也受損,可以一起申請嗎?
可就符合條件的人身傷亡部分申請強制險給付,但車輛修理費不在給付範圍。官方問答說明強制險不賠汽車、機車等財物損失。
申請傷害醫療後,還能申請失能給付嗎?
若事故情況符合失能給付標準,可以申請失能給付;醫療費用符合給付標準時,也可另申請傷害醫療費用。官方問答指出兩項給付可同時申請。
失能給付金額會只看診斷書嗎?
不會只看診斷書;失能狀態須符合給付標準表所列項目與等級,保險人依相關資料審核。可參照官方問答及給付標準。
交齊文件後多久會收到給付?
保險人應於交齊相關證明文件次日起10個工作日內給付;可歸責於保險人而逾期,依法律計付遲延利息。
事故後請保留診斷證明、醫療費用單據與事故處理資料;死亡案件另備死亡證明及請求權人關係證明。
本文為法規資訊整理,非法律或保險意見;個案請洽監理所/監理站或保險公司。
最後更新:2026-10