超額責任險是第三人責任保障的上層額度安排:當事故責任超過基層責任保險約定的限額,超過部分才進入超額責任險的承保範圍。挑額度時要同時看每人、每事故與財物損失的限額,並確認保單的承保對象與除外責任。
單看一個較大的數字,無法代表所有事故都能用到同一額度。保險事業發展中心的教材將超額責任保險說明為基層責任限額以上的保障安排。
超額責任險在保障層次的哪一層
理解超額責任險,可以把責任保障想成逐層銜接。強制汽車責任保險處理法定的人身給付;第三人責任險承接保單約定的對第三人傷害與財物損失責任;超額責任險則是在基層責任限額以上再安排保障。各層不是同一種保險,也不代表所有事故都會依相同順序、相同範圍賠付。
金管會《自用汽車保險定型化契約範本》的第三人責任險條款寫明,傷害責任就超過強制險給付標準以上的部分負賠償責任;財物損失則依第三人責任保險條款承保。保險事業發展中心教材則把強制汽車責任保險列為任意汽車責任保險的基層保險,並說明超額責任保險處理基層限額以上的部分。
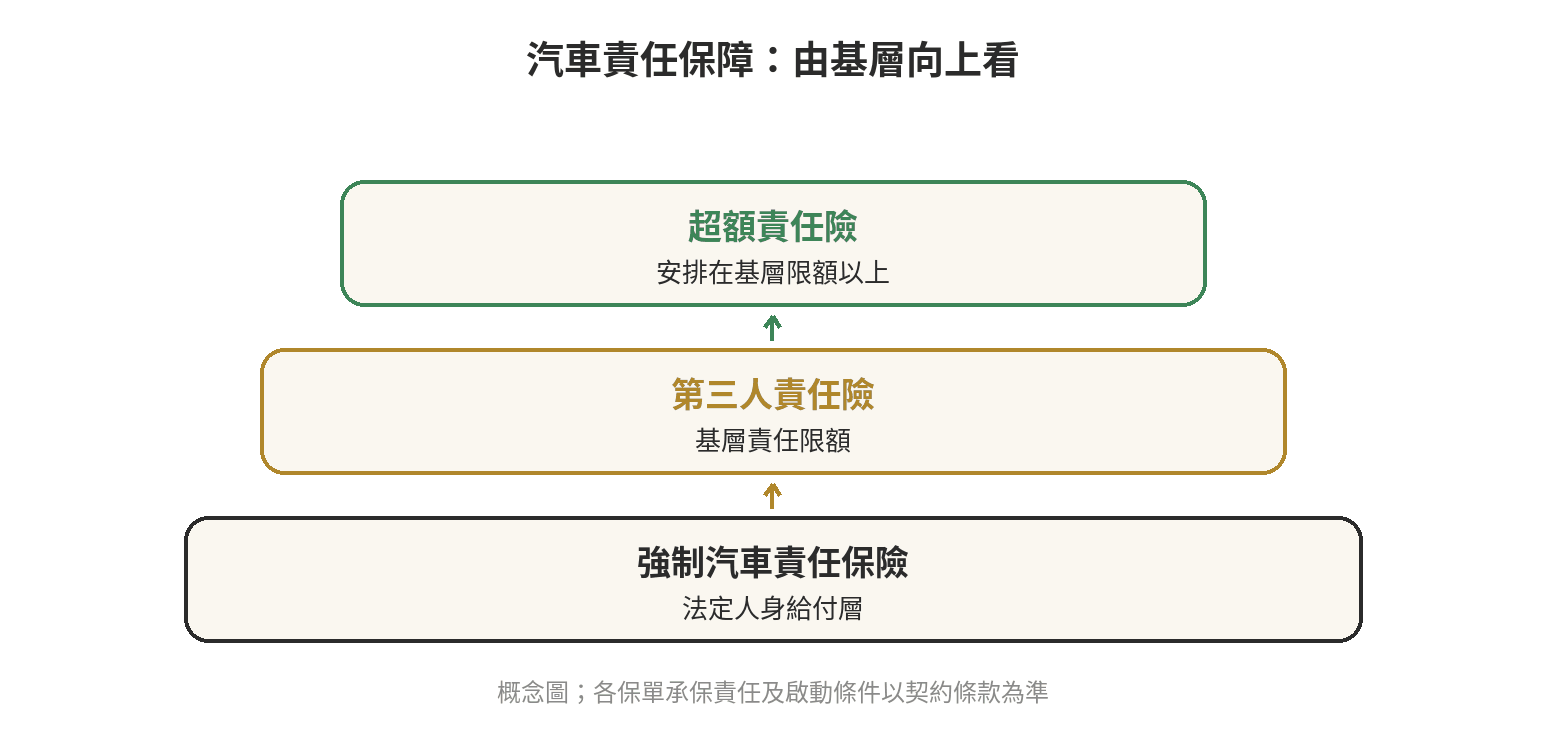
這個層次概念說明的是額度如何銜接,不是所有理賠的保證流程。是否啟動超額層,仍要看事故責任、基層保單的承保項目與限額,以及超額保單自己的起賠條件。若想先釐清強制險與第三人責任險的基本分工,可延伸閱讀站內的強制險與第三人責任險差異。
它和第三人責任險怎麼搭配
第三人責任險與超額責任險不是同義詞。第三人責任險是基層保障之一,保單會約定體傷與財損責任的限額;超額責任險接在約定的基層限額以上,補充更高一層的責任限額。只有名稱相近,不代表保障項目或計算方式相同。
金管會範本把第三人責任險分成傷害責任、財損責任,分別訂出理賠範圍與保險金額的計算方式。超額責任險是否承接這些責任、接在哪一層、對哪些被保險人有效,則須看該張保單的超額條款。讀者若需要了解第三人責任險本身的承保項目,可接著看站內的第三人責任險保障範圍與強制險缺口,本文聚焦在其上層額度如何閱讀。
機車保單也應先確認車種是否列入承保範圍。金管會自用汽車保險範本載明適用車輛包括機車,但範本列的是第三人責任、車體損失與竊盜等險種,並未直接替每一張超額責任險決定承保車種。投保文件上的車種、被保險人、使用方式及附加條款,才是確認保障範圍時要逐項看的內容。
額度要分三個欄位讀
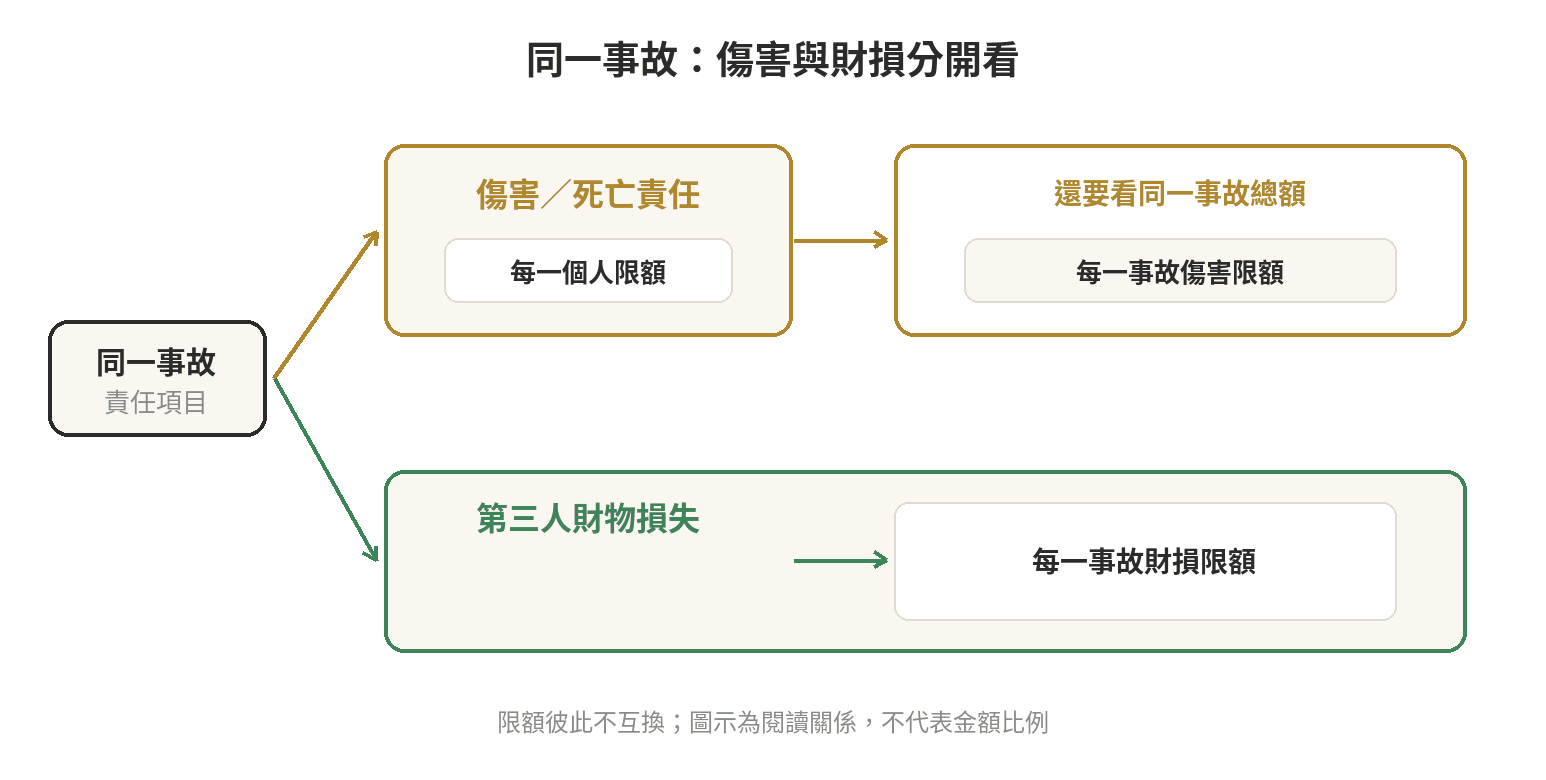
金管會範本用不同金額欄位限制第三人責任險的最高責任:每一個人的傷害或死亡、每一事故多人傷亡,以及每一事故的財物損失。超額保單也要依實際條款辨認限額欄位,不能把每人限額當成多人事故的總上限,也不能把體傷額度套到財損。
| 保單欄位 | 閱讀時要確認 | 限制的範圍 |
|---|---|---|
| 每一個人 | 單一受害人的傷害或死亡責任限額 | 仍可能受每一事故限額約束 |
| 每一事故傷害 | 同一事故多人傷亡的責任總上限 | 不能只看每人限額相加 |
| 每一事故財損 | 同一事故所有第三人財物損失的責任上限 | 與傷害責任分開閱讀 |
範本寫明,單一受害人的傷害或死亡責任受「每一個人」保險金額限制;同一事故有多人傷亡時,還受「每一意外事故」金額限制,財物損失則另有事故總限額。這些條款說明限額彼此可能同時生效。投保文件若以合併單一限額呈現,則要確認它合併了哪些責任,不宜直接拿它和分項限額的數字比較。
額度怎麼看才不會只看大數字
檢視保障時,先把基層第三人責任險和超額責任險的欄位並排,逐項確認體傷、每事故傷害與財損的上限。若超額條款只提高其中一類責任,就不能把該限額視為其他責任的額度。保單名稱、簡稱或廣告用語不會取代條款內容。
- 看基層保單列了哪些責任,以及各自的限額。
- 看超額保障從哪個基層限額以上開始計算。
- 看超額層的每人、每事故與財損限額是否各自分列。
- 看不保事項、被保險人定義、車種與使用情形是否符合。
「額度較高」本身無法回答能否理賠。條款若把超額層限定在特定責任、特定被保險人或特定車種,就必須連同限制閱讀。對機車車主而言,先確認保單承保的是哪一輛車、由哪些人使用,再核對超額條款承接的基層險種及限額,才知道表上的金額代表什麼。
一個事故情境怎麼套回欄位
假設單一事故同時造成多人受傷並損壞第三人財物,閱讀時要分開看傷害與財損。每位受傷者的責任受每人限額限制;多人傷亡還要看同一事故的總限額;財物損失則看該事故財損額度。實際事故責任與賠付依個案事實和契約判定。
比較保單時,先將相同責任類別對齊,再逐一讀限額、起賠條件及不保事項;欄位名稱或責任組合不同時,不能只用單一數字排高低。
超額責任險不等於車損保障
超額責任險處理的是被保險人對第三人的責任限額安排,不是自己車輛受損的修理費。金管會範本將第三人責任險、車體損失險與竊盜損失險列為不同險種;因此,事故中自己的汽機車損壞,要看車體損失保障及相關條款,不能由第三人責任或超額責任的名稱推定有賠。
超額保障也不代表所有第三人損害都納入承保。金管會範本的第三人責任條款列有不保事項;實際的超額保單也可能有自己的除外條件與起賠規則。讀保單時可先找承保範圍、保險金額、承保車輛與不保事項,再把每項金額對回適用責任。
資料查核日期:2026 年 10 月。最後更新:2026-10
署名:用車大事一點通編輯部
常見問題
超額責任險的限額會和第三人責任險合併計算嗎?
要依超額保單條款的起賠點與限額約定判讀。先確認基層保單限額,再核對超額層接續的責任類別及金額欄位,不能只把兩個保單上的數字直接相加。
同一事故有多人受傷,只看每人額度夠嗎?
不夠,還要看每一事故傷害總限額。金管會《自用汽車保險定型化契約範本》將每人限額與每一事故限額分別規定;超額保單的欄位仍以其實際條款為準。
超額責任險可以賠自己的車嗎?
超額責任險是責任保障層次的安排,不等同自己車輛的損失保障。自己車損要另看車體損失險及其承保條款。
本文為法規資訊整理,非法律或保險意見;個案請洽監理所/監理站或保險公司。