駕駛人傷害險附加條款,是附在汽車或機車保險上的駕駛人傷害保障。金管會《保險業辦理電子商務應注意事項》第七點第三項規定將網路投保的被保險人限為車主本人駕駛;保險業務發展基金管理委員會委託的研究報告載有相同條件,不能將這類保險理解為任何人開車或騎車都適用。
駕駛人傷害險是保誰
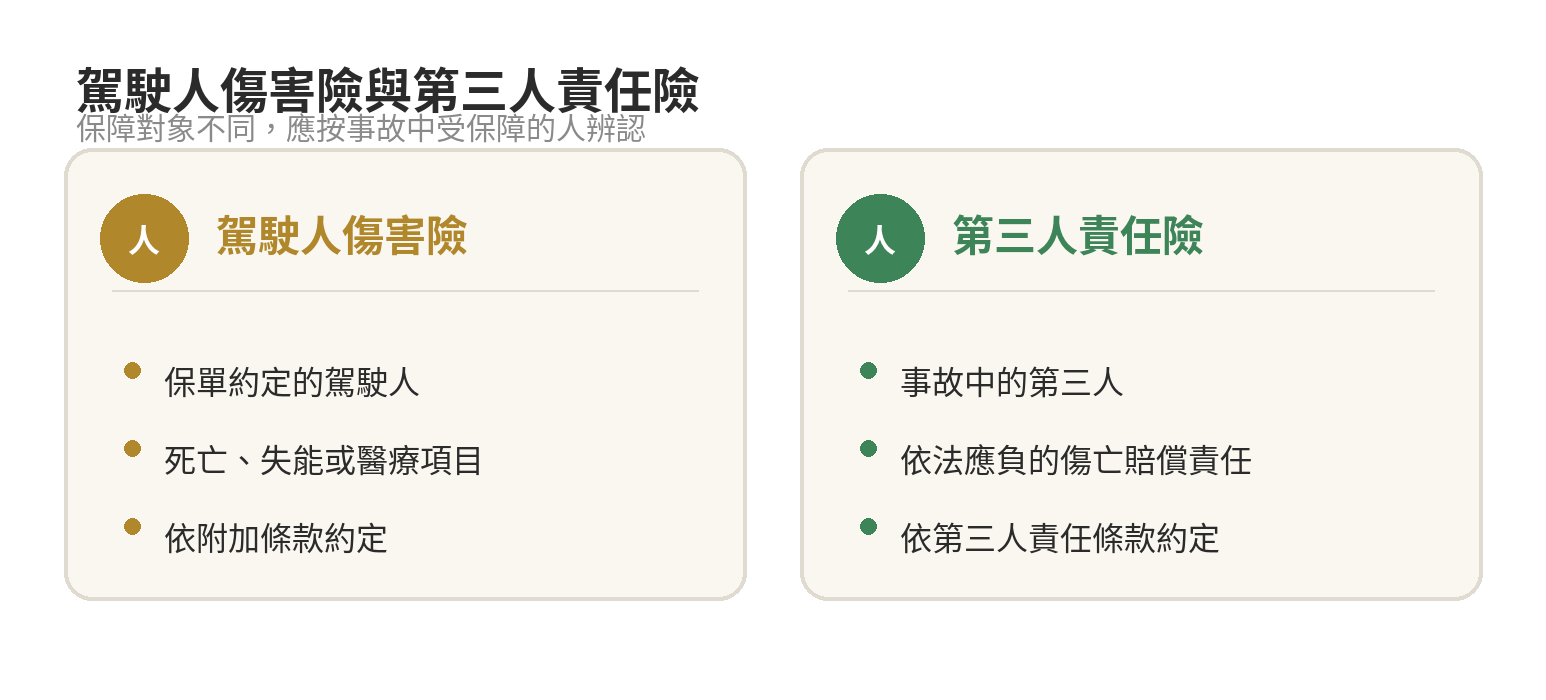
這項附加保障的焦點是駕駛人本人。強制汽車責任保險以交通事故受害人的傷亡保障為主;駕駛人傷害險則是以保單約定的駕駛人為被保險人,處理其本人因駕駛事故發生的傷害保障。強制汽車責任保險共保機制也將它說明為駕駛人保障自身傷害風險的保險。
「附加」表示保障依附在主保險或約定的保險契約上,不代表自動納入每張強制險或第三人責任險。金管會規定所指的網路投保商品,須附加於強制汽車責任保險或自用汽車第三人責任保險的駕駛人傷害保障。實際契約名稱、附加方式和保障條件,應以該張保單條款為準。
誰在保障範圍內
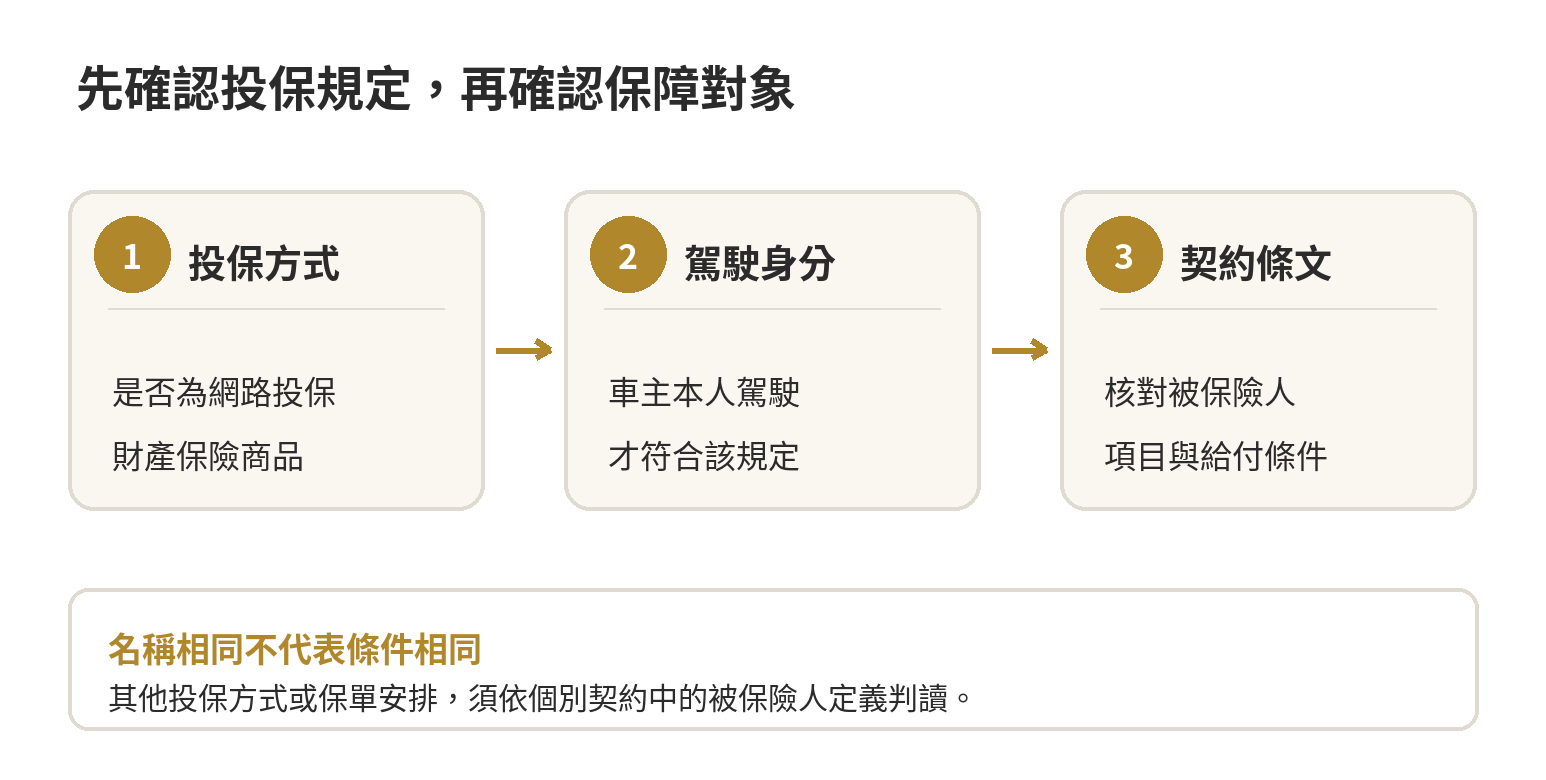
依金管會網路投保規定,財產保險業辦理的駕駛人傷害保險,被保險人限以車主本人為駕駛人。車主自己駕駛或騎乘被保險車輛,才符合該規定描述的身分條件;配偶、家人、同事或借車的人,不會只因為開了同一輛車,就自動成為這項網路投保保障的被保險人。
這項條件有明確適用範圍:它出自網路投保相關規定。保險業務發展基金管理委員會委託的純網路保險研究報告也轉載相同條件;強制汽車責任保險共保機制則將駕駛人傷害險說明為保障駕駛人自身傷害風險。不同契約的被保險人定義仍要看契約文字,不能單憑「駕駛人傷害險」這個名稱推定保障所有駕駛人。
保障項目與金額怎麼看
金管會規定列出的保險項目是死亡、失能或醫療,並規定網路投保商品的保險金額以強制汽車責任保險金額為限。這是保險金額的上限規則,不代表符合事故條件就一定拿到該上限,也不表示醫療費用會按帳單全額給付;給付項目和計算方式仍依約定條款辦理。
死亡保險金的受益人也有規定。該注意事項寫明,身故受益人限直系血親、配偶或法定繼承人。這項限制同樣是網路投保規定的內容,不能不看契約就推論其他形式的附加險也完全採相同文字。
查核於2026年10月,金管會公開規定仍列出上述保障項目、被保險人身分及受益人範圍。條款閱讀時可逐一找出「被保險人」、「承保事故」、「給付項目」、「保險金額」和「受益人」等欄位,避免只看商品名稱或投保頁的簡短摘要。
與強制險及第三人責任險差在哪
強制險和駕駛人傷害險的保障對象不同。強制險提供交通事故受害人的傷亡保障;駕駛人傷害險則依契約保障符合條件的駕駛人本人。若事故涉及車外第三人的損害賠償責任,汽車第三人責任險定型化契約範本將其列為第三人責任險的承保範圍,不能以駕駛人傷害險取代。可延伸閱讀強制險與第三人責任險的差異及車險種類與分工。
簡單來說,先看事故傷害的是誰,再看要處理的是自己受傷還是對他人的賠償責任。各險種可能附加在同一份汽車保單中,但保障對象和理賠條款不因此合併。保單上同時看到強制險、第三人責任險和駕駛人傷害險時,應分別確認各自的被保險人、事故條件與給付範圍。
借車或換人開時要注意什麼
車主把車交給他人使用時,不能假設駕駛人傷害險會跟著車輛一起保障借車者。對網路投保的財產保險商品,規定限定車主本人為駕駛人;若由其他人駕駛,應先查保單對被保險人的定義及承保條件。借車者是否另有個人傷害保障,也要看其自身保險契約,不能由車主保單名稱推斷。
一份車險中,車主、被保險人、實際駕駛人是判讀保障範圍時要分開核對的角色。三者相同時較容易理解網路投保規定的對象;三者不同時,必須回到保單逐項核對,不以「車子有保」替代對人的確認。
看保單時先核對五件事
- 投保方式:確認商品是否屬網路投保規定所指的財產保險業駕駛人傷害保險。
- 被保險人:核對契約保障的是車主本人,還是條款另有列明的駕駛人。
- 保障項目:確認死亡、失能、醫療等項目如何定義,並查看各項給付條件。
- 金額與受益人:查看保險金額上限及身故受益人規定;網路投保商品受金管會注意事項約束。
- 承保事故:核對條款怎麼界定事故與駕駛情形,並看保障項目分別有哪些給付條件。
這些欄位比商品名稱更能回答「誰在保障範圍」。承保事故的界定可從附加條款的保障範圍段落確認;如果保單摘要和條款用字不同,應以完整契約條款及承保文件為核對依據,向承保單位詢問該條款如何適用於指定車輛與駕駛人。保單摘要上的保障名稱,也要核對它對應哪一份條款。
常見問題
駕駛人傷害險附加條款保乘客嗎?
這項保障的對象是契約約定的駕駛人,不是同車乘客。乘客保障須看相關保單是否另有約定,不能從駕駛人傷害險名稱推定。
車主以外的人開車,網路投保的駕駛人傷害險還有效嗎?
金管會網路投保規定將被保險人限定為車主本人作為駕駛人,因此車主以外的人不能直接套用這項保障。其他契約安排應核對個別保單條款。
有駕駛人傷害險,就不需要強制險嗎?
不可以互相替代。強制險提供事故受害人的傷亡保障;駕駛人傷害險提供符合契約條件的駕駛人本人傷害保障,兩者對象不同。
本文為法規資訊整理,非法律或保險意見;個案請洽監理所/監理站或保險公司。
最後更新:2026-10