牌照稅與大家口中的燃料稅是兩筆不同費用:前者正式名稱是使用牌照稅,由地方稅務機關徵收;後者現在叫公路使用養護安全管理費,簡稱公路養管費,由交通部公路局徵收。以自用汽車來說,牌照稅在每年4月繳,公路養管費在每年7月繳;一張依車輛種類與排氣量或動力級距計算,另一張還看燃料種類。
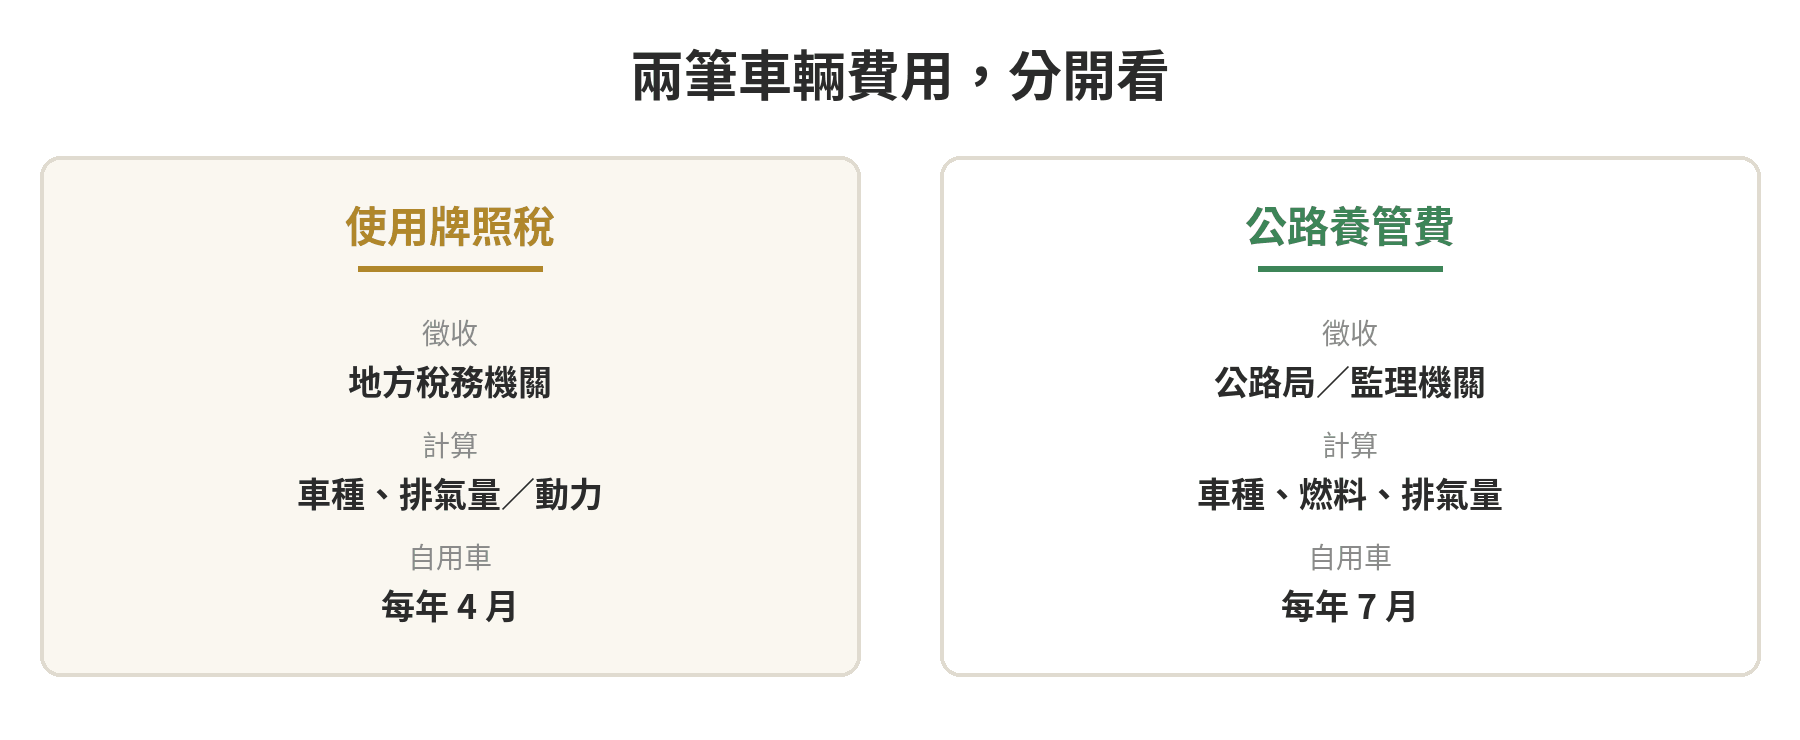
兩張單的差異先看這裡
最簡單的分法是看收費名稱和寄單機關。使用牌照稅是地方稅,車籍所在地的直轄市、縣市主管稽徵機關負責;公路養管費屬公路主管機關徵收的費用,由交通部公路局及所屬監理機關辦理。兩者都與車輛使用有關,但不是同一種稅,也不是同一張單拆成兩期。
名稱上也容易混淆。「燃料稅」是俗稱,過去正式名稱為汽車燃料使用費;《公路法》第27條修正後,自民國114年12月19日起改稱「公路使用養護安全管理費」。交通部公路局表示,名稱更動是為了說明費用用途,收費制度與計費標準並未因更名而改變。《公路法》第27條、公路局對現行名稱的說明
| 比較項目 | 使用牌照稅 | 公路養管費 |
|---|---|---|
| 常見俗稱 | 牌照稅 | 燃料稅、汽燃費 |
| 主管與徵收機關 | 地方稅務機關 | 交通部公路局及所屬監理機關 |
| 主要計算項目 | 車輛種類、汽缸總排氣量或其他動力級距 | 車輛種類、汽油或柴油、汽缸總排氣量級距 |
| 自用汽車繳納期 | 每年4月 | 每年7月 |
| 營業汽車繳納期 | 每年4月、10月分期 | 每年按季徵收 |
牌照稅看車種與排氣量
使用牌照稅是對使用交通工具課徵的地方稅。《使用牌照稅法》第3條規定,由直轄市及縣市主管稽徵機關辦理。
車輛稅額依車種,並看汽缸總排氣量或其他動力級距,財政部稅務入口網列有各類車輛的分類說明。小客車、貨車、機車各有對應分類,不能只憑車名推定稅額。完全以電能為動力的電動汽車,依《使用牌照稅法》第5條,直轄市及縣(市)政府得在民國101年1月6日至119年12月31日期間免徵牌照稅,實際是否免徵以所在地縣市政府規定為準。
自用汽車的牌照稅於每年4月開徵;營業用汽車分上、下期,分別在4月與10月開徵。財政部稅務入口網列明自用車與營業車期別,地方稅務機關也依此辦理。車輛屬自用或營業用,可先看行車執照登記類別。財政部稅務入口網的使用牌照稅說明
牌照稅額會因車種與排氣量或動力級距而異,查詢時可對照車種分類與行照資料。要查汽車、機車的級距與金額,可接著讀站內的牌照稅級距與課稅時間整理;若要了解這筆稅費怎麼繳或補單,可看牌照稅、燃料費繳費方式。
公路養管費看燃料別與排氣量
公路養管費依《公路法》第27條徵收,用於公路養護、修建及安全管理。公路局說明,費額按車輛種類、汽油或柴油燃料別,以及汽缸總排氣量劃分級距;因此同樣是汽車,車種和燃料不同,適用級距也可能不同。費用不是拿當月加油量逐筆計價。公路局徵收說明
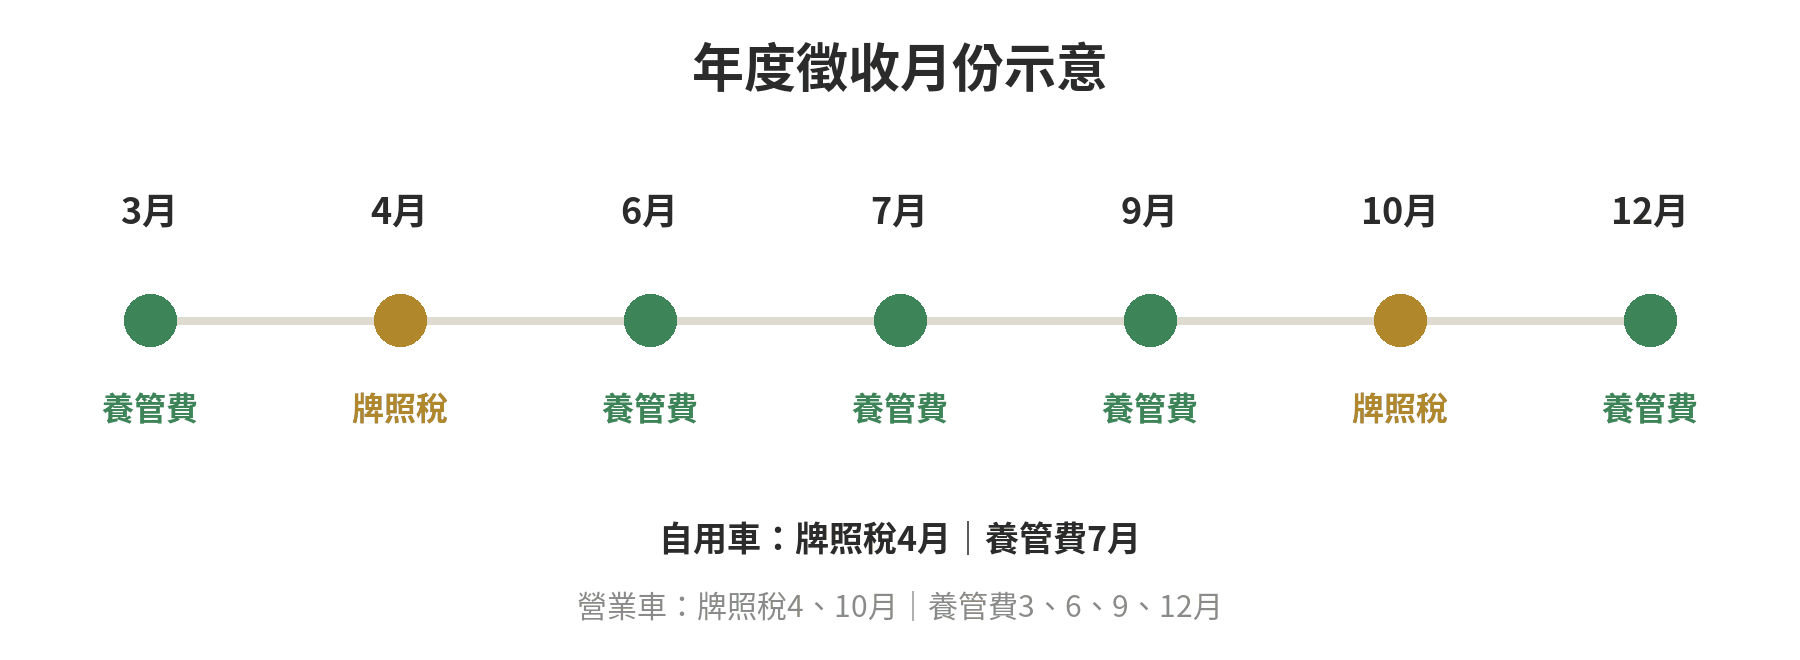
公路局的徵收說明列出,自用汽車與機車每年7月繳納當年度費額;營業汽車按季繳納,期別落在3月、6月、9月、12月。這是公路養管費自己的徵收期,與牌照稅的4月、10月期別分開計算。
繳納月份是開徵時間,不代表費用只計算那個月。財政部列明,使用牌照稅的稅款所屬期間是當年1月1日至12月31日;公路局也說,自用車7月徵收的是當年1月1日至12月31日的費額。看通知單時,年度與費目要一起核對。
「燃料費」這個舊稱容易讓人以為費額會隨每次加油量改變。實際上,公路養管費依車籍上的車輛類別、燃料及排氣量級距核算。若收到的通知單仍寫汽車燃料使用費,名稱可能沿用舊稱;確認金額時應看通知單上的車種、期間及主管機關資訊。
收到通知單時怎麼分辨
先看單據名稱與寄發機關,再看計費欄位。使用牌照稅單會標示使用牌照稅,徵收機關是地方稅務機關;公路養管費通知單會列出公路使用養護安全管理費,也可能仍見舊名稱,承辦機關則是公路監理機關。
往年繳費紀錄可能寫舊名稱,與目前通知上的公路養管費是同一項費用的前後名稱。對帳時一起看車牌、所屬年度和繳費狀態,單看名稱不容易分辨是不是同一期費用。公路局的費用說明
- 單據列「使用牌照稅」:核對自用或營業用類別,以及車輛稅額級距。
- 單據列「公路使用養護安全管理費」或舊稱:核對車種、燃料別與排氣量級距。
- 對機關或計費欄位有疑問:牌照稅洽車籍所在地地方稅務機關;公路養管費洽公路監理機關。
車輛剛過戶、報廢或辦理停駛,兩筆費用也可能涉及不同期間的計算或退費規定。這類情況要分別問負責機關,不宜把某一張單上的繳納期間直接套用到另一筆費用。若是單純想確認年度費額,可參考站內的公路養管費級距與計費方式,再依單據所列機關查詢。
結語:記住四月與七月
一般自用汽車可先記住兩個月份:4月是地方稅務機關徵收使用牌照稅,7月是公路局徵收公路養管費。前者按車種與排氣量或動力級距計算;後者另外看汽油或柴油。營業汽車的期別不同,分別依兩筆費用的徵收期繳納。
公路養管費的名稱已取代汽車燃料使用費,過去累積的文章、繳費資訊或通知書仍可能沿用舊稱。辨識時看承辦機關和計算欄位,比只看俗稱更清楚。對帳時可先核對通知單上的承辦機關、車種、期間與費目。
常見問題
公路養管費改名後,原本的繳費單還能辨認嗎?
可以,請核對寄發機關與費用項目。公路養管費由公路監理機關徵收;單據或繳費紀錄上若寫「汽車燃料使用費」,指的是同一項費用改名前的名稱。
電動汽車也要繳這兩筆費用嗎?
這兩筆費用指使用牌照稅與公路養管費。電動汽車列在《公路使用養護安全管理費徵收及分配辦法》第4條的免徵車種內;牌照稅則依《使用牌照稅法》第5條,直轄市及縣(市)政府得在民國101年1月6日至119年12月31日期間,對完全以電能為動力的電動汽車免徵使用牌照稅,實際是否免徵以所在地縣市政府規定為準。不要把燃油車的排氣量級距直接套用到電動車。
汽車賣掉或過戶後,兩張單會一起換人嗎?
牌照稅與公路養管費各有自己的車籍及徵收流程,過戶後的應繳期間或溢繳處理,應分別向地方稅務機關及公路監理機關確認。
牌照稅和公路養管費能合併成一筆繳嗎?
兩者由不同機關徵收,通知單、繳納期與費額計算分開。收到其中一張單,不代表另一筆費用也已繳清。
本文為法規資訊整理,非法律或保險意見;個案請洽監理所/監理站或保險公司。
最後更新:2026-10