2026年(民國115年)使用牌照稅,自用小客車依排氣量分11級,500cc以下年繳1,620元、7,801cc以上151,200元;機車150cc以下免稅,151cc以上比照級距課徵。
完全以電能為動力的電動車目前免徵,至民國119年(2030年)12月31日止。開徵期間固定在每年4月1日至4月30日,逾期會依逾期天數加徵滯納金(每逾3日加徵1%)。
使用牌照稅怎麼算?先看你的車屬於哪一類
使用牌照稅是地方稅,依使用牌照稅法第6條規定,機動車輛分小客車、大客車、貨車、機車四類,各自依專屬的分類稅額表課徵;課徵基準是汽缸總排氣量(燃油車)或其他動力等級(電動車另有規定,見下文「電動車要繳牌照稅嗎?」一節,法條連結列在該節)。
本文只列出自用小客車與機車這兩類稅額表,大客車、貨車、營業用小客車另有專屬稅額表,不在本文範圍內,實際金額請以全國法規資料庫附表原文或車籍所在地稅捐稽徵處公告為準。
2026年自用小客車牌照稅稅額表
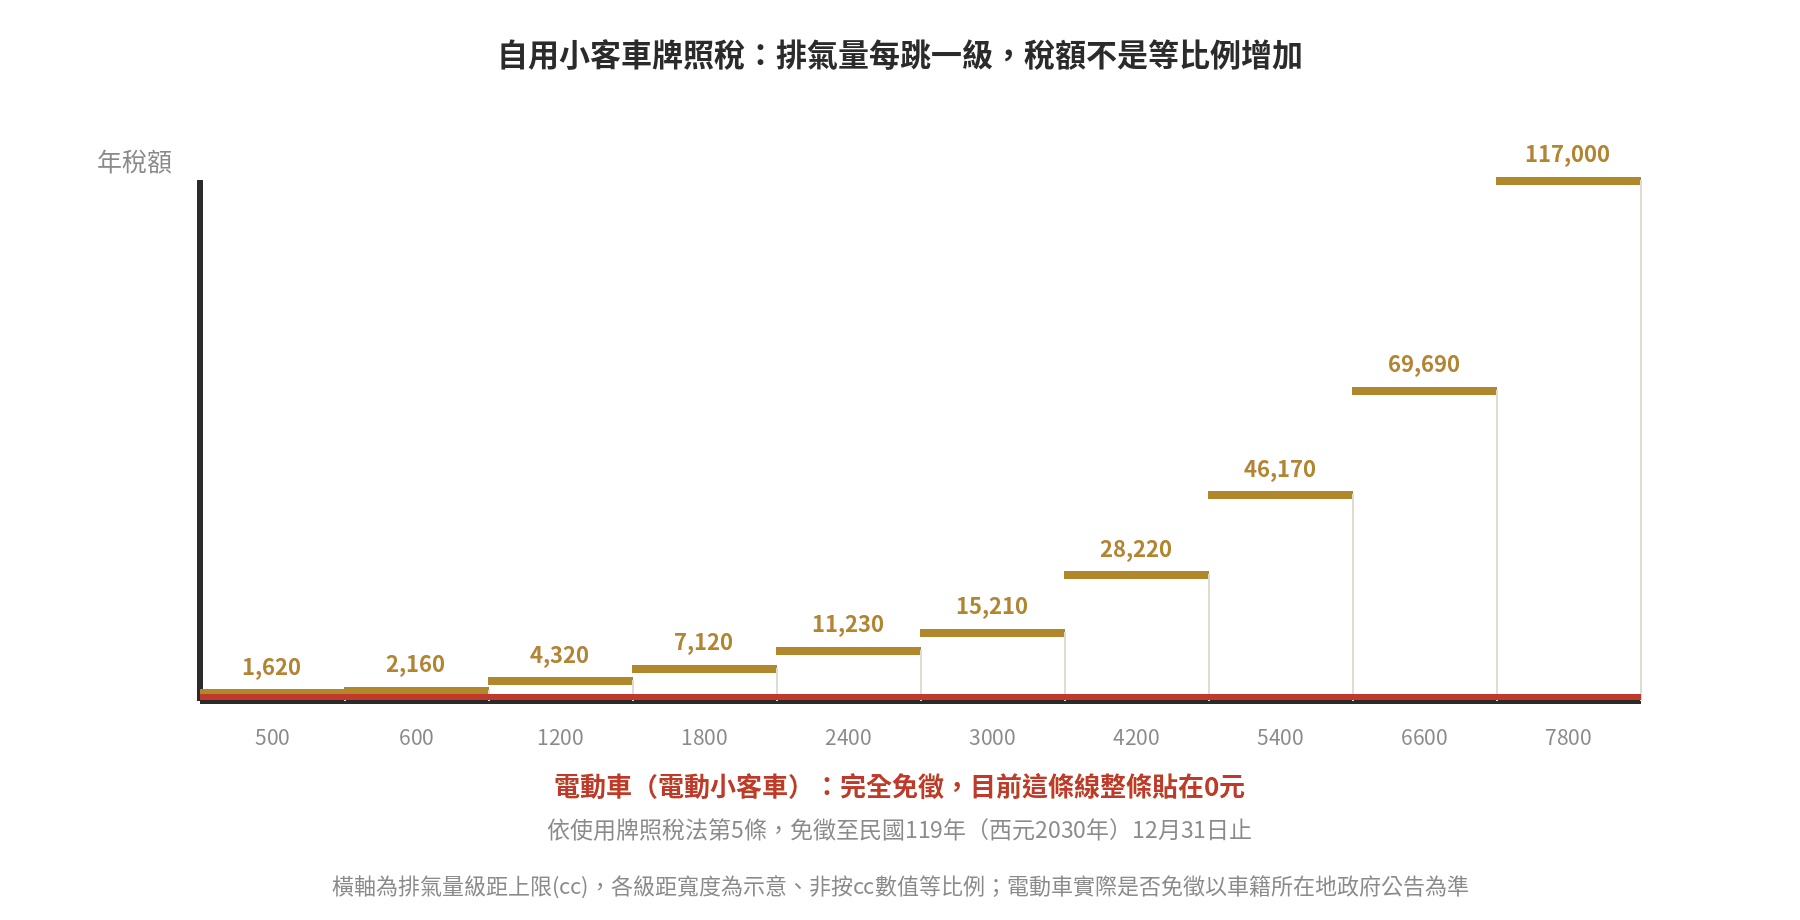
自用小客車依排氣量分11個級距,級距越高、稅額跳增的幅度也越大,不是等比例增加。
| 排氣量(立方公分) | 年稅額 |
|---|---|
| 500cc以下 | 1,620元 |
| 501–600cc | 2,160元 |
| 601–1,200cc | 4,320元 |
| 1,201–1,800cc | 7,120元 |
| 1,801–2,400cc | 11,230元 |
| 2,401–3,000cc | 15,210元 |
| 3,001–4,200cc | 28,220元 |
| 4,201–5,400cc | 46,170元 |
| 5,401–6,600cc | 69,690元 |
| 6,601–7,800cc | 117,000元 |
| 7,801cc以上 | 151,200元 |
這份稅額表是使用牌照稅法第6條附表一的內容,查證於2026年9月。1,800cc以下房車,年稅額落在1,620元到7,120元之間;排氣量2,401cc以上,稅額進入15,210元以上的級距。
其中3,001–4,200cc這一級一口氣跳到28,220元,幾乎是前一級(2,401–3,000cc,15,210元)的兩倍。
要留意的是,這張表只適用自用小客車。營業用小客車(如租賃車、計程車)另有較低的專屬稅額,不能直接套用本表數字。
2026年機車牌照稅稅額表:150cc以下免稅
機車依使用牌照稅法第6條附表三課徵(法條連結見上一節「2026年自用小客車牌照稅稅額表」),級距比小客車少,且有一段是完全免稅。
| 排氣量(立方公分) | 年稅額 |
|---|---|
| 150cc以下 | 0元(免稅) |
| 151–250cc | 800元 |
| 251–500cc | 1,620元 |
| 501–600cc | 2,160元 |
| 601–1,200cc | 4,320元 |
| 1,201–1,800cc | 7,120元 |
| 1,801cc以上 | 11,230元 |
常見的50cc、125cc、150cc通勤機車,都落在免稅級距,這也是為什麼常有機車騎士誤以為自己「沒繳過牌照稅」——不是被漏掉,是排氣量本來就在免稅範圍內。超過150cc的重型機車,就要按上表逐級繳納,跟自用小客車是各自獨立的兩張表,級距切法不完全相同,不要拿小客車的級距去套機車。
電動車要繳牌照稅嗎?
目前完全以電能為動力的電動車不用繳使用牌照稅。依使用牌照稅法第5條,電動汽車自民國101年1月6日起、電動機車自民國107年1月1日起,都可免徵至民國119年(西元2030年)12月31日止(查證於2026年9月)。
要注意法條用字是「直轄市及縣(市)政府得對電動車免徵」——法律給的是地方政府的裁量權,不是全國自動生效,只是實務上目前六都與各縣市多已公告採行免徵。
正式是否適用、有沒有地方版但書,仍建議以車籍所在地稅捐稽徵處公告為準,不要只憑本文推定。
免徵是有期限的優惠措施,不是永久條款。民國119年(2030年)之後電動車是否恢復課稅、屆時怎麼計算,目前法規沒有明文,本文不做臆測,屆時請以財政部與車籍所在地稅捐稽徵處公告為準。
開徵期間與繳納方式
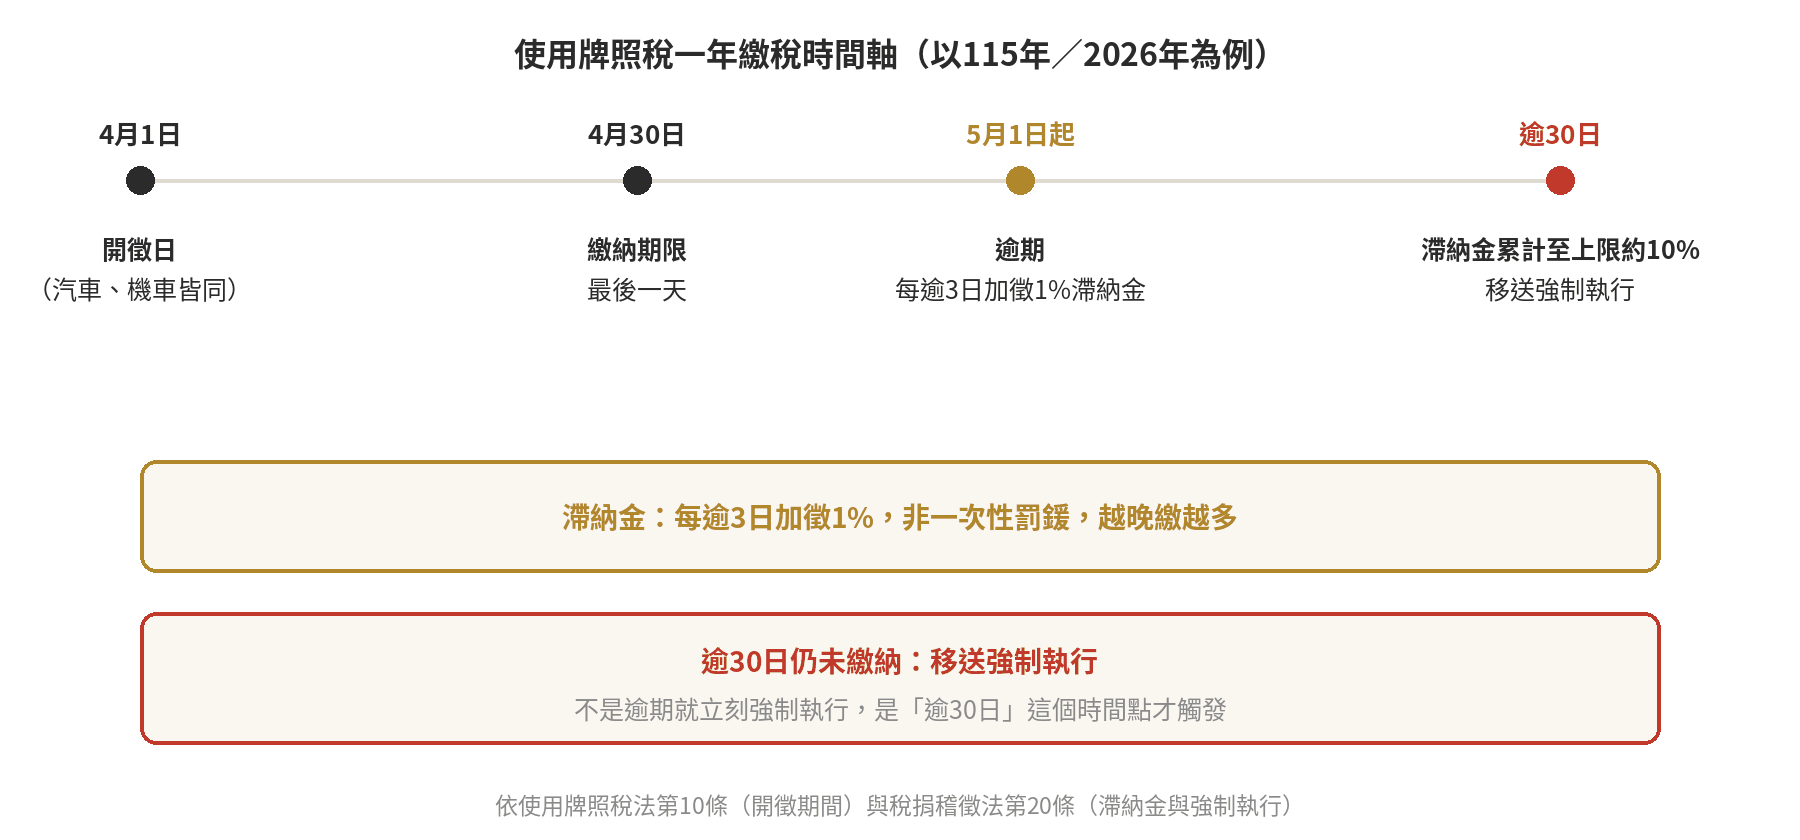
依使用牌照稅法第10條,使用牌照稅每年4月1日開徵,繳納期限至4月30日止,這個日期汽車、機車都一樣,不分車種,多年來維持不變;115年度(2026年)比照歷年慣例,適用同一開徵期間(查證於2026年9月)。
營業用車輛(如計程車、貨運車)比較特別,是按應納稅額分兩次平均徵收:上期在4月1日至4月30日、下期在10月1日至10月31日,各繳一半。自用車輛則是一次徵收完畢,沒有分期。
繳納管道可透過財政部電子稅務入口網(線上申報繳稅)、超商、金融機構、ATM、信用卡等多元方式繳納,實際可用的管道與操作介面每年可能微調,建議以當年度繳款書上的說明或監理服務網公告為準,本文不逐一列出畫面步驟。
新車領牌或過戶進來的車輛,牌照稅怎麼算?
新車跟過戶車,適用的是兩條不同規則,不能套用同一個算法,這是使用牌照稅法第16條分兩項規定的。
第一項是新車:新產製、新進口或新裝配、開始使用的交通工具,應納稅額是按全年稅額,減除已經過期間日數所對應的稅額來計算,只針對「還沒過完的那段期間」比例課稅,是按實際日數計算,不是概略抓月份。
舉例來說,一輛新車在年度過了一半才領牌上路,實際應繳的稅額會依剩餘天數占全年天數的比例計算,而不是整年份全額照繳。
第二項是過戶:規則完全不一樣,不是重新按比例計算。已經繳過牌照稅的車輛辦理所有權轉讓時,如果原車主已經繳清當期(全期)牌照稅,新車主當期不用再繳這筆稅,不會因為過戶就要求新車主再按比例補一次。確切的試算與認定,請洽車籍所在地稅捐稽徵處,本文不提供試算工具替代官方核算結果。
逾期沒繳牌照稅,會有什麼後果?
依稅捐稽徵法第20條,逾期繳納稅捐(含使用牌照稅)每逾3日加徵1%滯納金,也就是繳得越晚、滯納金越多;逾30日仍未繳納,稅捐機關會移送強制執行。滯納金是按逾期天數累加,不是固定罰一次的金額,越早補繳、負擔越輕。
牌照稅逾期跟驗車逾期是兩套完全不同的規定:牌照稅逾期是稅捐機關依稅捐稽徵法處理,用滯納金與強制執行;驗車逾期則是監理機關依道路交通管理處罰條例處理,用罰鍰、吊扣或註銷牌照。兩者不會互相抵免,也不是同一個窗口辦理,各自的期限與後果,見〈驗車過期怎麼辦?2026 逾期罰則與補驗流程〉。
牌照稅、公路使用養護安全管理費、驗車費,是同一筆錢嗎?
不是,這是三個容易被搞混、但完全獨立的項目。使用牌照稅是財政部主管的地方稅,依排氣量課徵;原本俗稱「燃料費」的汽車燃料使用費,已依民國114年12月19日修正公布的公路法第27條正式更名為「公路使用養護安全管理費」(簡稱公路養管費)。
公路養管費性質是使用者付費的規費、由公路監理機關徵收,專款用於公路養護修建與安全管理,跟牌照稅是不同主管機關、不同用途的兩件事;交通部說明這次調整只改名稱、開徵期間與費額標準都不變(查證於2026年9月)。
至於驗車費,則是每次定期檢驗才繳的檢驗規費,跟牌照稅、養管費同樣是三個獨立項目,各自的金額與週期,見〈2026 驗車費用:汽車、機車、重機各要多少〉。三者繳費對象、週期都不同,不會因為繳了其中一項就自動涵蓋另外兩項。
常見問題
機車150cc以下真的完全不用繳牌照稅嗎?
是的。依現行使用牌照稅法附表三,機車排氣量150cc以下的級距稅額是0元,不是漏繳或延後繳,是這個排氣量本來就不在課稅範圍。151cc以上才開始按級距課徵,最低一級(151–250cc)年稅額800元。
電動車牌照稅是0元,以後會不會恢復課稅?
目前依法免徵至民國119年(2030年)12月31日止,這是有期限的優惠,不是永久免稅條款。法規也明定是「直轄市及縣(市)政府得」免徵,屬於地方政府裁量權限,並非全國自動一致適用。
2030年底之後是否延長或恢復課稅、屆時計算方式為何,目前沒有官方公告,本文不做臆測,屆時請以財政部與車籍所在地稅捐稽徵處公告為準。
牌照稅繳晚了,是不是跟驗車逾期一樣會被吊扣牌照?
不是同一套後果。牌照稅逾期依稅捐稽徵法第20條,是每逾3日加徵1%滯納金、逾30日移送強制執行,處理單位是稅捐稽徵機關;驗車逾期依道路交通管理處罰條例,處理單位是監理機關,後果是罰鍰、吊扣或註銷牌照,兩套規定的主管機關、罰則邏輯都不一樣,不能用其中一套去推論另一套的後果。
營業用小客車、大客車、貨車的牌照稅,跟本文的自用小客車表一樣嗎?
不一樣。本文列出的自用小客車與機車稅額表,只適用於這兩類車輛;營業用小客車、大客車、貨車另有各自的分類稅額表(使用牌照稅法附表二、四、五、六等),級距與金額都不同,本文未列入,需要查詢時請以全國法規資料庫使用牌照稅法附表原文或車籍所在地稅捐稽徵處公告的專屬稅額表為準。
本文為法規資訊整理,非法律或保險意見;個案請洽監理所/監理站或保險公司。
最後更新:2026-09