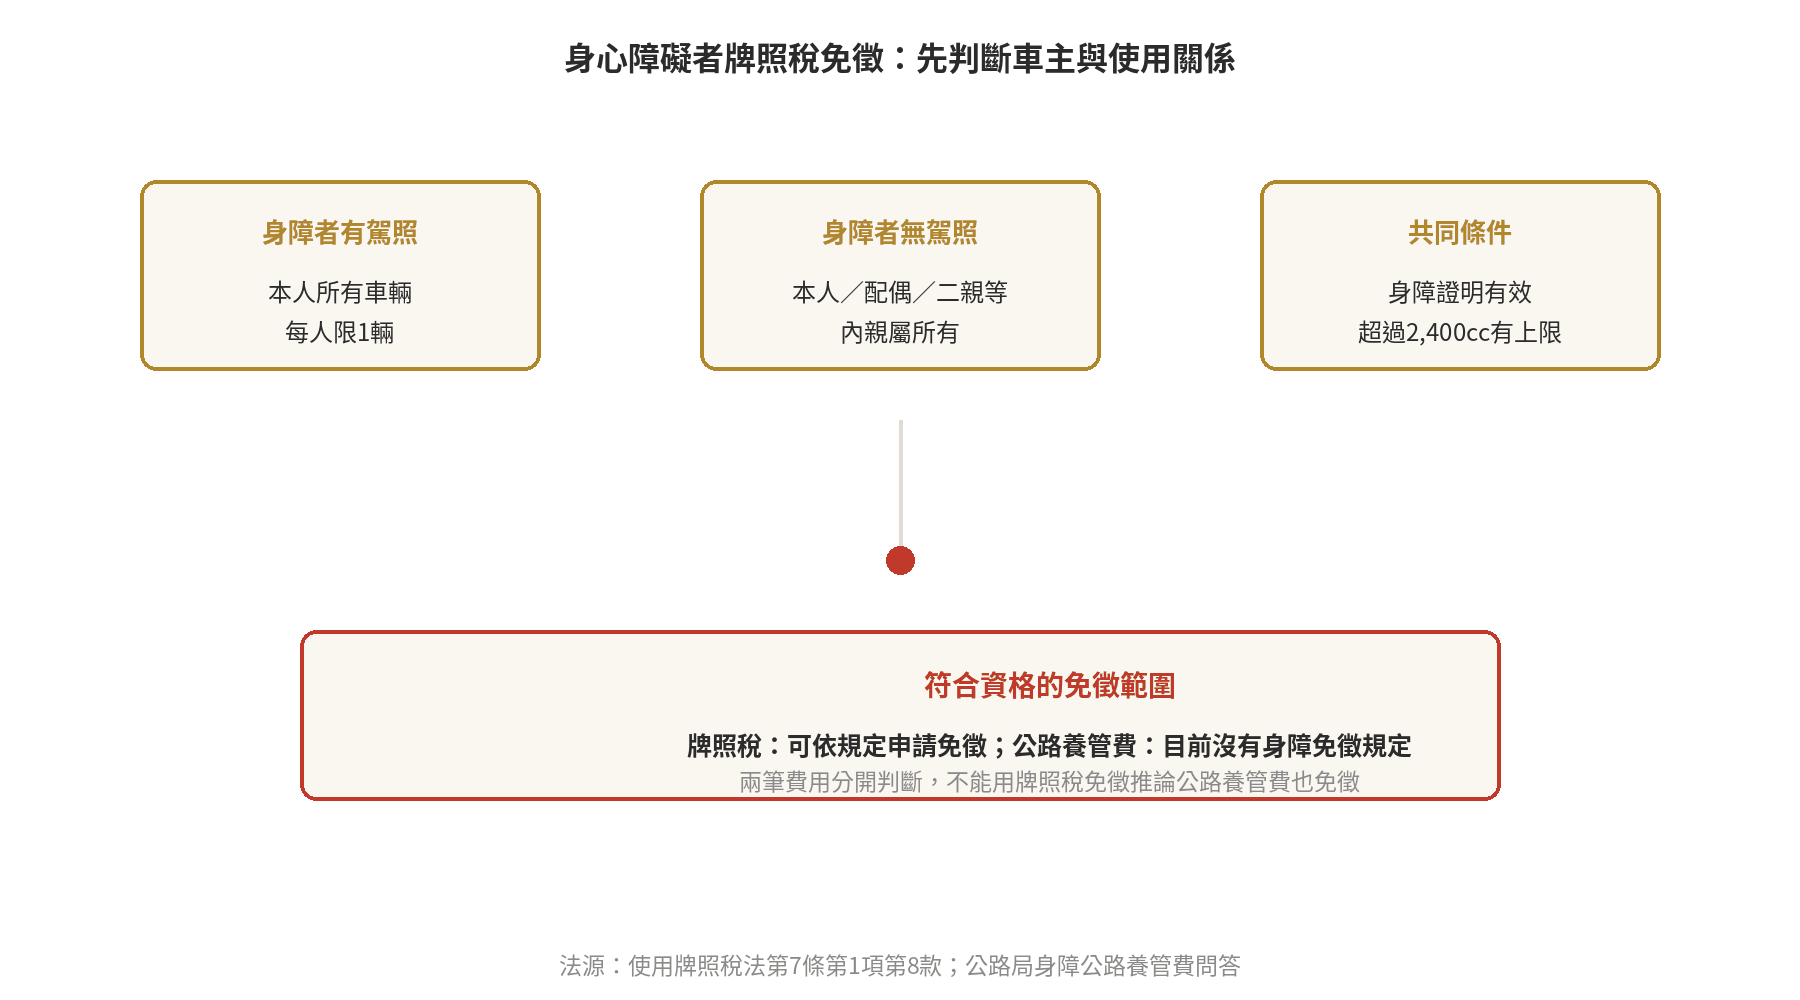
如果你要確認身心障礙者的牌照稅減免,先看車主、身心障礙者是否有駕照,以及車輛是否供該身心障礙者使用;每一位身心障礙者以一輛為限,排氣量超過2,400cc時,免徵金額以2,400cc車輛稅額為限。
這項優惠只處理使用牌照稅,公路使用養護安全管理費(原汽車燃料使用費)目前沒有身心障礙免徵規定。報廢或報停車輛的公路養管費退費規則,詳見下文現行法規與辦理方式。
本文整理2026年查到的身心障礙牌照稅免徵、公路養管費減免疑問,以及車輛報廢、報停後的退費流程。涉及個別車籍或證明文件時,仍要以車籍所在地地方稅稽徵機關、公路監理機關的核定為準。
牌照稅減免與燃料費減免不是同一件事
使用牌照稅是地方稅,法源是《使用牌照稅法》;公路使用養護安全管理費(原汽車燃料使用費)則依《公路法》及《公路使用養護安全管理費徵收及分配辦法》徵收。兩筆費用的徵收機關、法源與退費方式不同,收到其中一筆的減免或退費,不代表另一筆會自動一起處理。
交通部公路局的常見問答已明確說明,目前沒有身心障礙者免徵公路使用養護安全管理費(原汽車燃料使用費)的規定。因此,符合身心障礙牌照稅免徵資格時,應把申請標的寫清楚,不要把「牌照稅免徵」理解成「牌照稅與公路養管費都免徵」。
如果想先分清兩筆費用的年度時間,可先閱讀站內〈2026 牌照稅怎麼算?稅額級距與課稅時間全解〉;汽車燃料使用費的開徵月份、費額與計算方式,則見〈2026 汽車燃料使用費怎麼算?級距、開徵時間與計費方式〉。
身心障礙牌照稅免徵:有駕照者怎麼判斷
《使用牌照稅法》第7條第1項第8款規定,持有身心障礙手冊或證明、並領有駕駛執照者,供本人使用且由本人所有的車輛,可申請免徵使用牌照稅,每一位身心障礙者以一輛為限。這裡的核心是本人所有與本人使用,不是只要車上載過身心障礙者就當然符合。
如果身心障礙者名下有多輛車,免徵名額仍是一人一輛;要選哪一輛適用,應向車籍所在地地方稅稽徵機關提出申請或確認。身心障礙者本人所有、供本人使用的車輛是否符合條件,也應由車籍所在地地方稅稽徵機關依車籍與身心障礙資料核定。
身心障礙證明必須仍在有效期限內,駕駛執照也要符合現行有效狀態。若證明到期、車輛移轉,或免徵條件發生變更,應向車籍所在地地方稅稽徵機關確認後續課稅起算方式。
身心障礙牌照稅免徵:無駕照者的車主條件
因身心障礙情況而沒有駕駛執照時,車輛可以是身心障礙者本人、配偶,或符合規定的二親等以內親屬所有,前提是車輛供該身心障礙者使用;每一位身心障礙者同樣以一輛為限。
《使用牌照稅法》第7條第1項第8款的現行文字,也涵蓋二親等以內親屬所有、且車籍地與身心障礙者戶籍地相同的車輛。法條文字是資格判斷基礎,實際適用仍要看監理資訊登載內容及車籍所在地稽徵機關的審核。
車主為配偶或親屬時,申請資料會涉及身心障礙證明、行車執照,以及用來確認親屬或地址關係的文件。這不是由文章替個案判定的清單;應依車籍所在地稽徵機關當次受理要求準備,避免把不同車主身分的文件混在一起。
免徵金額上限:超過2,400cc怎麼算
《使用牌照稅法》第7條第1項第8款明定,汽缸總排氣量超過2,400cc的車輛,免徵金額以2,400cc車輛的使用牌照稅額為限,超過該上限的差額仍應依核定結果繳納。
例如車輛排氣量落在2,401cc以上,不能直接把整筆年度牌照稅都當成免稅額。文章不替個案試算應納差額,因為還要看車種、用途與地方稅稽徵機關核定的稅額資料;申請前可先準備行車執照,向車籍所在地地方稅稽徵機關確認。
「每人一輛」與「2,400cc上限」是兩個獨立限制:前者限制適用車輛數,後者限制免徵金額。只符合其中一項,不能推論另一項也已符合。
報廢、報停後牌照稅怎麼退
車輛報廢或報停後,牌照稅是否有溢繳,要由地方稅稽徵機關依異動登記資料核定。若當年度牌照稅已先繳,而異動後產生溢繳,申請人可依受理機關要求辦理退稅;申請身心障礙免稅時若已先繳當年度牌照稅,也要一併確認是否有可退的溢繳稅額。
牌照稅的退稅與公路養管費退費不能合併成一個申請概念。牌照稅屬地方稅,應向車籍所在地地方稅稽徵機關確認;公路養管費的溢繳退費,則依公路監理機關的退費作業辦理。
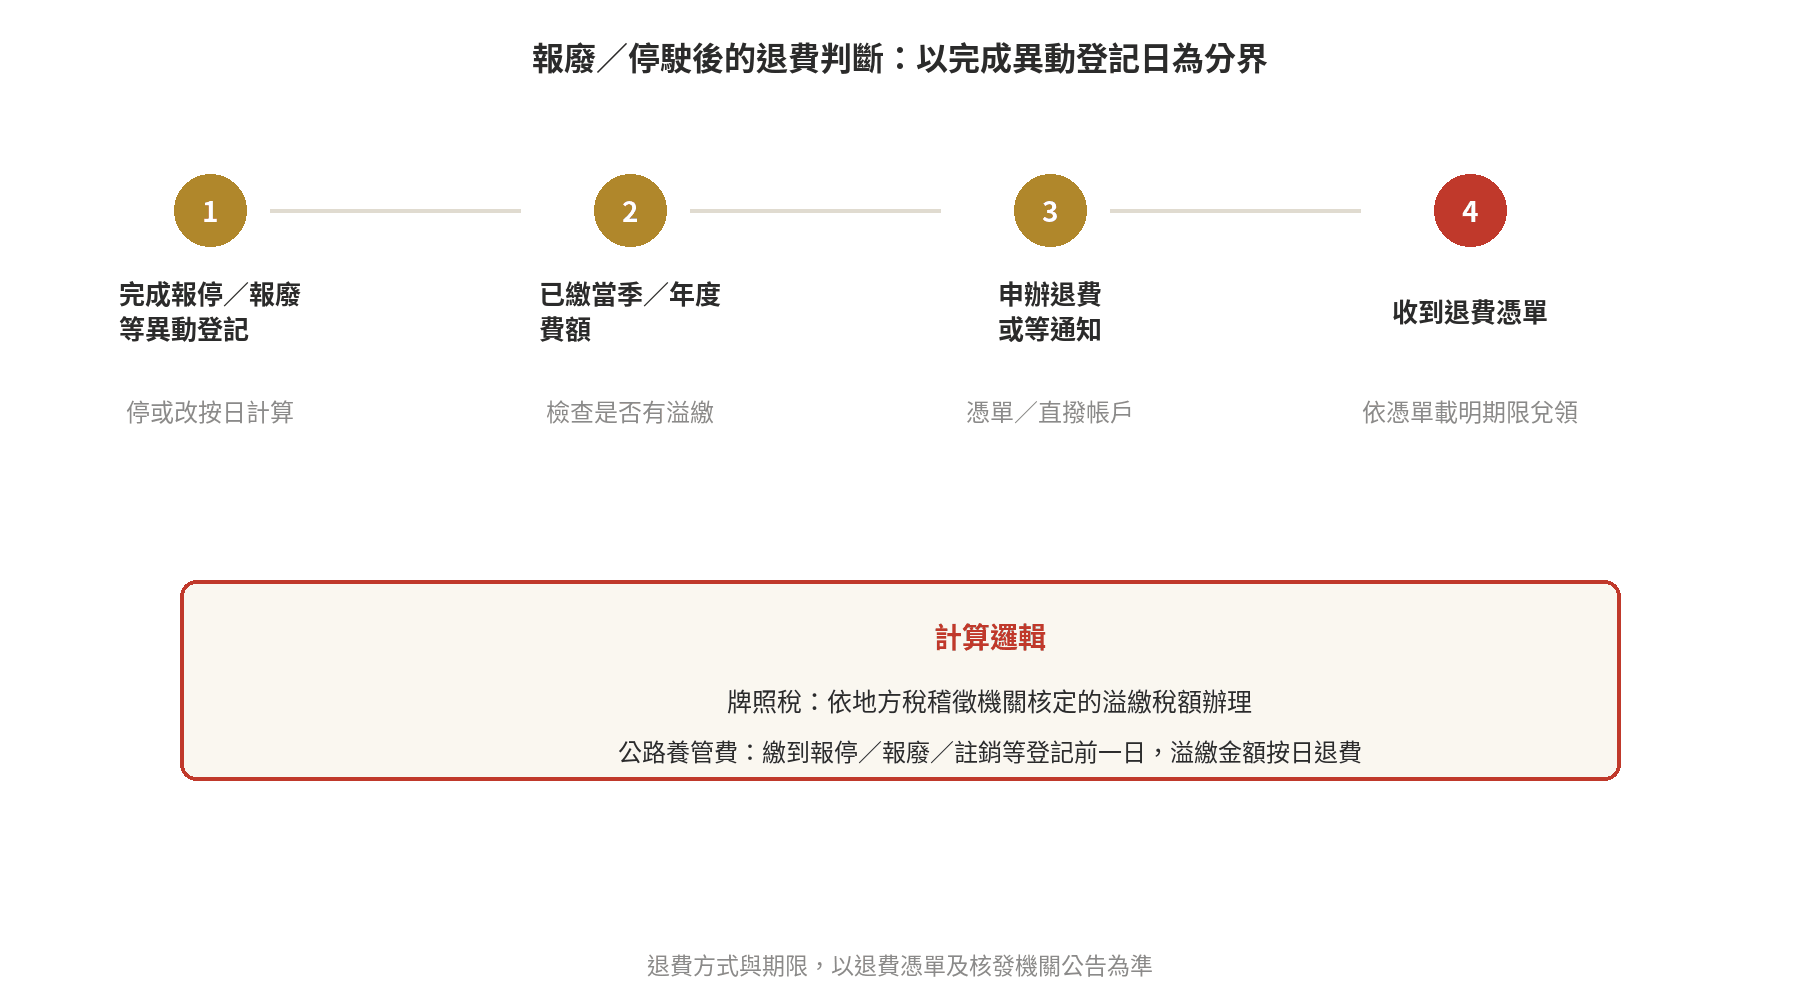
報廢、報停的日期要以完成法定異動登記為基準,不是以車輛停在車庫的日期自行推算。尚未完成報廢登記前,不能只因車輛已經不能開,就主張公路養管費已停止計徵。
公路養管費退費:計算到哪一天
依《公路使用養護安全管理費徵收及分配辦法》第7條第1項第4款、第5款,因故停駛者要先辦妥報停手續,公路使用養護安全管理費繳清到申辦報停前一日;若當季或年度費額已繳清,溢繳金額可按日計算退費。車輛報廢、繳銷、註銷牌照或受吊銷牌照處分時,也依登記或逕行註銷前一日計算欠費與溢繳。
用簡化方式理解,退費日數是「已繳費期間」扣掉「應計費到異動前一日的期間」。例如已繳整年度費額,9月15日完成報停,計費只到9月14日,未使用日數才是退費計算的基礎;實際金額仍要依車種、燃料別、費額表及監理資料核算,不能只用全年費額除以12個月估算。
交通部公路局退費兌領公告指出,車輛辦妥報廢、報停、繳銷或註銷等異動,經核有溢繳公路養管費,可在受理機關同時申辦退費,選擇領取退費憑單或申請直撥個人金融帳戶。是否另行寄發退費憑單,請逕洽核發機關確認。
退費憑單、申請文件與期限
退費憑單的兌領方式與期限,請依交通部公路局退費兌領公告及核發機關通知辦理;若已超過憑單載明期限仍未兌領,應向核發憑單的監理機關洽詢後續處理。
臨櫃申請燃料費退費時,可能需要車主身分證明、印章、異動登記相關文件及原繳費收據;不同退費原因的附件會有差異。公路局提供的退費申請書可作為文件準備參考,但實際受理仍以車籍所在地監理機關當次要求為準。
如果牌照稅與燃料費都已預繳,請分別向地方稅稽徵機關與監理機關查詢,不要只拿其中一張繳款書要求一併退費。兩邊的核定資料、退費憑單與入帳時間也可能分開。
辦理前的核對清單
- 身心障礙牌照稅:確認身心障礙證明有效、車主身分、是否有駕照,以及每位身心障礙者是否已使用一輛免徵名額。
- 親屬車輛:備妥行車執照與可證明親屬、戶籍或車籍地址關係的資料,先向車籍所在地地方稅稽徵機關確認。
- 報停或報廢:確認異動登記已完成,並記下完成日期;不要用實際停駛日代替法定登記日。
- 牌照稅退稅:向地方稅稽徵機關確認溢繳稅額與入帳方式。
- 燃料費退費:向公路監理機關確認按日退費日數、退費憑單或直撥方式,以及文件要求。
本文數字與期限查核於2026年9月;後續請以官方公告與現行法規條文為準,法規、地方受理文件或車籍資料變更時,應重新向主管機關確認。
常見問題
身心障礙者沒有駕照,配偶名下的車可以申請牌照稅免徵嗎?
可以依《使用牌照稅法》第7條第1項第8款提出申請,但仍須符合車輛供身心障礙者使用、每人限一輛及其他現行資格條件;是否核准由車籍所在地地方稅稽徵機關審核。
身心障礙者牌照稅免徵後,汽車燃料使用費也不用繳嗎?
不是。交通部公路局目前說明,尚無身心障礙者免徵公路使用養護安全管理費(原汽車燃料使用費)的規定;牌照稅與公路養管費要分開判斷。
車輛報廢後,汽車燃料使用費會從車子不能開的日期停止嗎?
不是以車輛不能開的日期自行計算,而是依完成報廢、報停、繳銷或註銷等異動登記的規定日期計算;已繳溢繳金額再依規定按日退費。
退費憑單過了期限還能領嗎?
不能直接假設仍可持原憑單兌領,逾期後應向核發憑單的監理機關洽詢後續處理。
本文為法規資訊整理,非法律或保險意見;個案請洽監理所/監理站或保險公司。
最後更新:2026-09