保障範圍、強制險缺口與附加條款
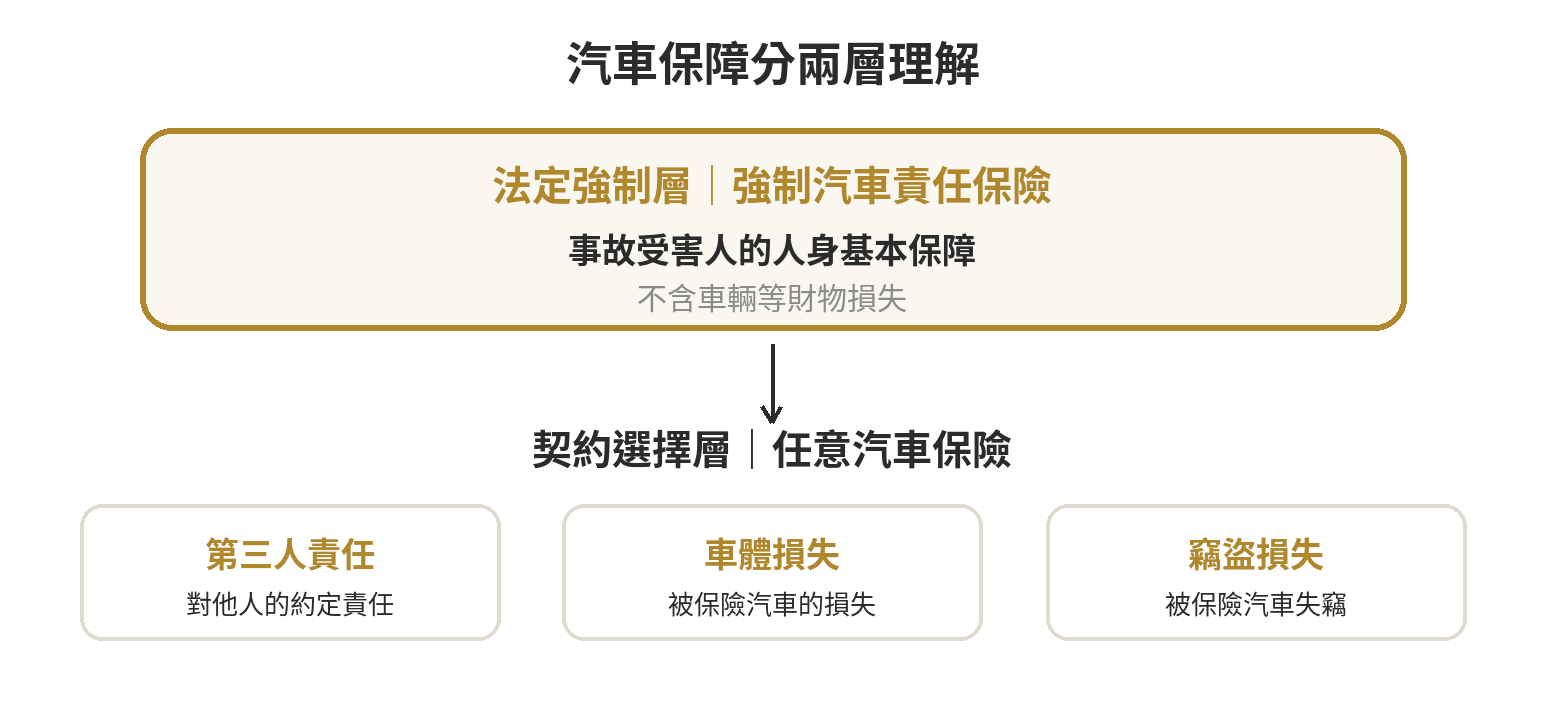
任意險是車主在法定強制汽車責任保險之外,自行選擇投保的汽車保險俗稱。保險事業發展中心的汽車保險教育資料將強制與任意汽車保險分別說明。強制險處理交通事故受害人的人身基本保障;任意險則依保單約定,分擔特定責任或車輛損失。兩者功能不同,不能互相取代。
任意險是什麼
「任意險」是日常用來區分強制車險的稱呼,重點在投保選擇與保障內容。車主可在強制險以外,依約定投保第三人責任、車體損失或竊盜損失等保障;個別契約列明的保險種類、承保事故與限額,才是判斷保障的依據。金管會《自用汽車保險定型化契約範本》也把第三人責任、車體損失與竊盜損失分列為不同險種。
因此,口語上說「有保任意險」還不足以看出保了哪些事故。要看保單上的險種名稱、保障對象、承保範圍、自負額與保險金額;同一個俗稱底下,契約組合仍可能不同。
強制險先提供哪一層保障
《強制汽車責任保險法》第6條要求應投保汽車的所有人訂立強制險契約,投保義務人也須維持契約有效。這是法定投保義務;任意險不能代替強制險,也不會讓法定義務消失。
強制險著重交通事故受害人的傷害、失能或死亡基本保障,不負責賠償汽車、機車或房屋等財物損失。強制汽車責任保險共保組織的消費者問答也明確區分人身給付與財物損害;事故若同時有人受傷、車輛受損,兩種損害要分開看待。
若要了解強制險的受保障對象與給付制度,可接著看強制險的保障範圍說明。這裡只抓任意險與法定基本保障的分界:強制險依法律處理指定人身損害,財物損失及其他責任則要看另外約定的保險。
任意險補的是不同風險
事故責任涉及他人時,第三人責任保險處理被保險人依法應負的賠償責任。金管會契約範本把傷害責任與財物損失責任分開寫明:傷害責任與強制險給付標準銜接,財損責任則是另一項承保內容。實際是否賠付,仍看事故是否落在契約約定內。
事故造成自己車輛受損時,車體損失保險條款承保的是被保險汽車本身,須依保單約定的事故範圍與除外事項判斷。車輛遭竊則屬同一契約範本所列的竊盜損失保險處理範圍。這幾種險種保障對象不同,不能只看「任意險」三個字推定都有承保。
第三人責任險的承保邏輯與強制險給付不同,若要延伸了解責任保障的分工,可參閱第三人責任險與強制險缺口說明。
附加條款會改變哪些約定
附加險或附加條款是加在主契約上的約定,用來增加特定保障或調整承保條件;它不會自動包含在每一張任意險保單內。保險事業發展中心的汽車保險教育資料列出車體損失相關附加保障,例如特定天候事故或代步費用,也列有竊盜險的零配件失竊附加保障。
金管會契約範本則將附加保險與附加條款列入契約內容;這些名稱是辨識契約內容的線索,不能單憑名稱推定細節相同。金管會契約範本也把除外事項列為契約重要內容,並分別對應共同條款、第三人責任、車體損失或竊盜損失條文。保單名稱提供查找入口,不能取代條文中的限制。
同一類附加約定仍要分別看保障對象、事故範圍、限額、除外事項及適用車種。附加在車體損失保險下的約定,處理的是車體保障範圍;放在竊盜損失保險下的約定,則是對應失竊相關損失。不同主險不能只靠相似名稱互相套用。
檢視保單時,可按這個順序讀:先看主險名稱,再看附加條款名稱,接著核對承保對象與事故範圍,最後確認限額、自負額及除外事項。發生同一事故時,是否同時涉及強制險、責任險或車體險,會依受損對象與契約內容分開判斷。
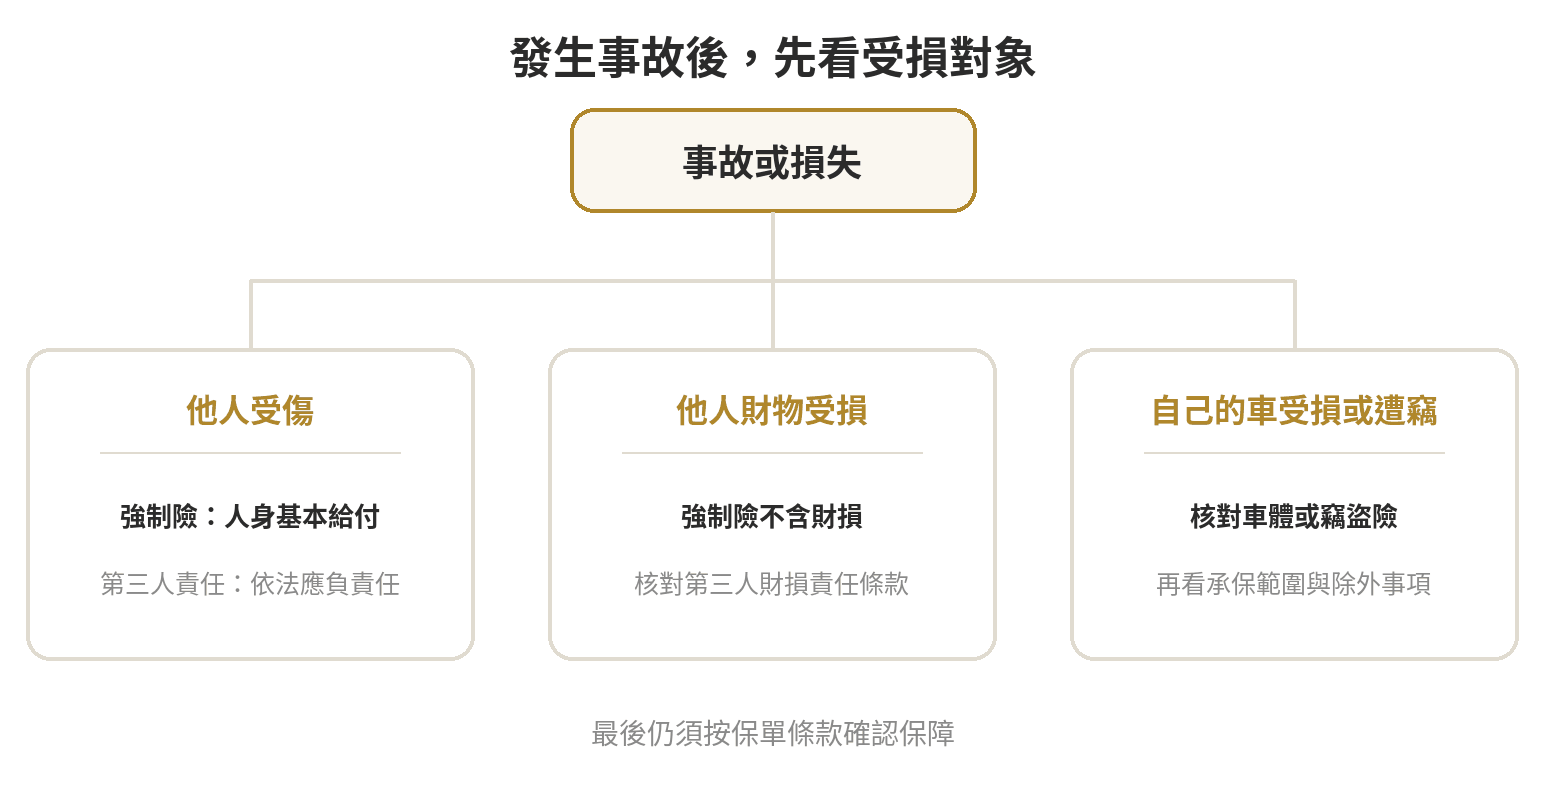
例如同一事故同時造成乘客受傷、對方車輛受損和自己的車體受損,就要分別核對人身保障、第三人財損責任與車體損失這幾項契約。某一項有列入保單,不能推定其他項目也有保障;各項的被保險人、承保事故與不保事項可能不同。
保險金額代表契約約定的責任限額,自負額則是按保單約定由被保險人承擔的金額或比例。金管會定型化契約範本要求保單首頁列明承保險種類別、保險金額、自負額與保險費,閱讀附加條款時可回到保單首頁核對相應項目。
看保單時抓住三個問題
第一,保障對象是事故受害人、第三人、車內乘客,還是被保險汽車本身?第二,約定承保的是人身責任、財物責任、車體事故或竊盜?第三,條款有沒有列出限額、自負額與不保事項?這三個問題能先把不同保障拆開閱讀。
任意險不是單一固定內容的保單名稱,真正生效的保障以保單和附加條款為準。讀懂保障分層後,再分別核對強制險與任意險各自承保的對象,較不會把法定人身給付誤當成車損保障,或把附加名稱誤認為完整承保。
常見問題
任意險是法律規定一定要保的嗎?
任意險是強制險以外由契約約定的汽車保險俗稱;《強制汽車責任保險法》第6條規定的是強制險投保義務,並未要求所有人一律投保任意險。
強制險會賠對方的車子嗎?
強制險保障受害人的傷害、失能或死亡,不承保汽車等財物損失;強制汽車責任保險共保組織的消費者問答列明財物損害不在給付範圍。
有任意險就代表車體損失也有保障嗎?
不一定。車體損失保險是個別險種,任意險可能只包含其他保障;金管會契約範本將第三人責任、車體損失與竊盜損失分別列出,須核對保單實際承保項目。
附加條款投保後都會自動適用嗎?
附加條款須依契約約定納入保單,適用事故與限制也以條文為準。金管會契約範本把附加保險及附加條款列為契約內容,閱讀時應一併核對保單所載文件。
最後更新:2026-10
本文為法規資訊整理,非法律或保險意見;個案請洽監理所/監理站或保險公司。